세금 신고 및 납부세금 신고 및 납부
학원 간식비·다과비도 비용으로 인정받을 수 있나요
학원 운영 중 생기는 간식비·다과비는 업무 관련성이 분명하면 경비로 인정받을 수 있습니다. 다만 학부모 상담 다과, 교사 회식용 간식, 원생 시험 전 간식처럼 지출 목적과 대상을 증빙에 남겨야 세무조사에서도 문제없이 넘어갑니다.
요약
- 간식비·다과비는 업무 관련 지출임을 증빙하면 복리후생비·접대비로 경비 처리 가능
- 상담용·행사용·직원 간식은 처리 기준이 서로 다르므로 지출 목적별로 계정을 나눠 기록
- 영수증만으로는 부족하고 누구를 위해, 언제 썼는지 메모를 남겨야 소명이 쉬움
🍪 간식비가 경비로 인정되는 기준
세무상 간식비는 사업과 관련된 지출인지가 핵심 기준입니다. 학원 운영과 무관한 개인 간식이나 가족 모임용 지출은 당연히 인정되지 않습니다.
원장 개인 카드로 결제하더라도 원생·학부모·직원을 대상으로 한 지출이라면 사업자 계정으로 처리할 수 있습니다.
경비 인정 기본 조건
- 사업장 내 또는 사업 목적 행사에서 발생한 지출
- 구매 영수증(카드 전표·세금계산서·현금영수증) 보관
- 지출 대상(원생, 학부모, 직원)을 알 수 있는 기록
- 일반적인 사회통념상 금액 범위 내 지출
📋 상황별로 달라지는 계정 분류
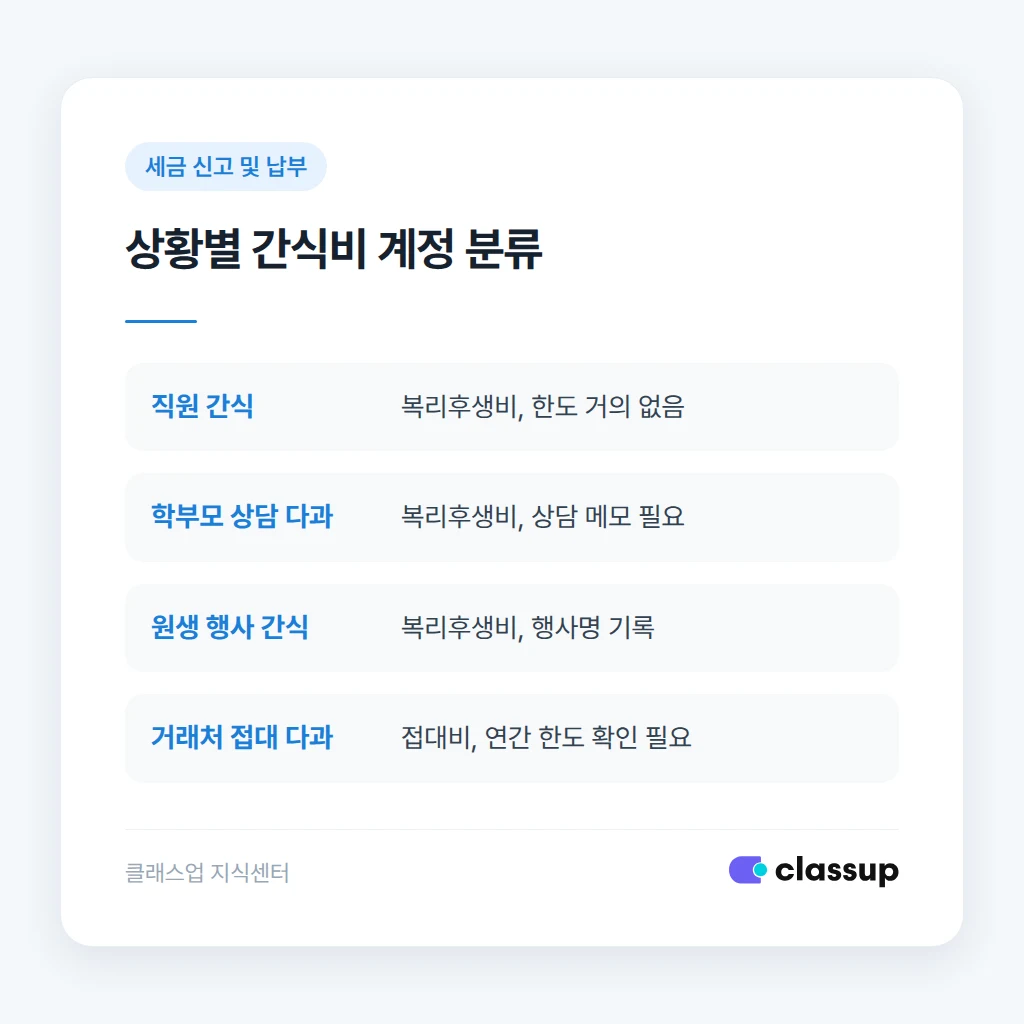
같은 간식비라도 누구를 대상으로 썼는지에 따라 계정이 갈립니다. 계정을 잘못 잡으면 한도 초과로 경비가 깎일 수 있어 미리 구분해두는 것이 안전합니다.
| 지출 상황 | 계정 분류 | 참고 |
|---|---|---|
| 직원(강사·데스크) 간식 | 복리후생비 | 한도 제한 거의 없음 |
| 학부모 상담 시 다과 | 복리후생비 또는 접대비 | 상담 목적 메모 필수 |
| 원생 대상 행사 간식(시험·발표회) | 복리후생비 | 행사명·날짜 기록 |
| 거래처(교재업체 등) 접대용 다과 | 접대비 | 연간 한도 존재, 관할 세무서 확인 |
🧾 증빙 남기는 실전 방법
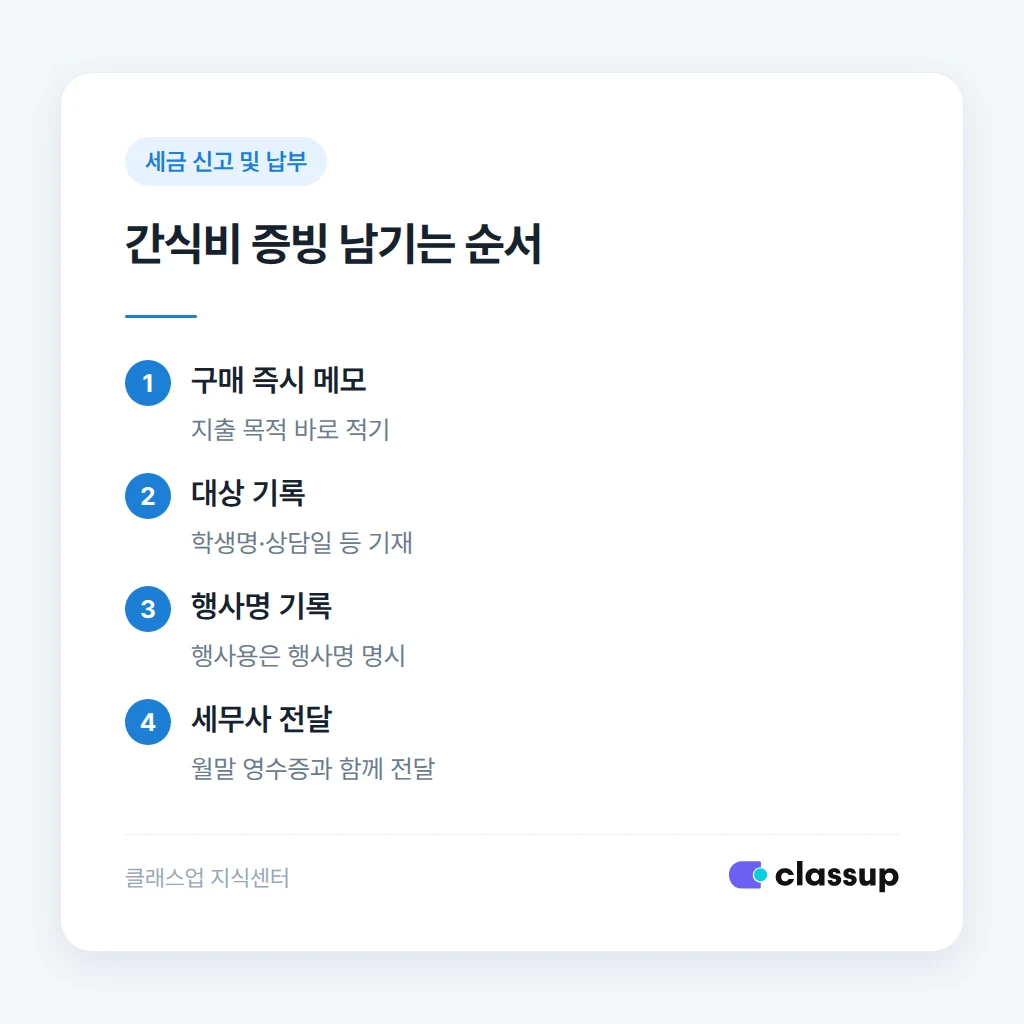
영수증만 모아두면 나중에 무슨 지출이었는지 설명하기 어렵습니다. 간단한 메모 한 줄이면 충분합니다.
- 구매 즉시 영수증 뒷면이나 메모 앱에 지출 목적 적기
- 학부모 상담용이면 상담 날짜와 학생 이름 함께 기록
- 행사용이면 행사명(예: 2026학기 설명회) 적기
- 월말에 회계 담당자나 세무사에게 영수증과 메모 함께 전달
영수증 메모 예시 문구
2026.03.14 / 학부모 상담용 다과(OO학생 어머님) / 2명
⚠️ 흔히 틀리는 지점
많은 원장이 개인 식비와 업무용 간식비를 구분 없이 카드로 결제하다가 세무조사에서 전체 지출이 의심받는 경우가 생깁니다.
실제로 자주 생기는 문제
- 원장 개인 식사와 섞여서 지출 전체가 소명 대상이 됨
- 마트 영수증에 품목이 섞여 나와 간식비만 분리 안 됨
- 고액 다과(케이터링 등)를 접대비로 잡지 않아 한도 초과로 부인됨
- 카드 결제 내역만 있고 메모가 없어 몇 달 후 기억이 안 남
업무용 지출은 별도 사업자 카드로 결제하는 것이 가장 간단한 해결책입니다. 금액이나 한도에 관한 정확한 기준은 관할 세무서나 담당 세무사에게 확인하시는 것이 좋습니다.
✅ 정리 체크리스트
간식비·다과비 처리 전 확인할 것
- 사업자 카드로 결제했는가, 개인 카드와 섞이지 않았는가
- 영수증에 지출 목적과 대상을 메모했는가
- 직원용·학부모용·행사용 계정을 구분했는가
- 금액이 큰 지출(케이터링 등)은 접대비 한도를 세무사와 확인했는가
- 학원 관리 프로그램(예: 클래스업)에 지출 메모를 함께 기록해두었는가


