면세 학원이 교재를 따로 팔 때 세금계산서는 발행해야 하나요?
인가·등록된 학원이 수강료와 별도로 교재를 판매하더라도 학생·학부모 개인에게는 세금계산서를 발행하지 않으셔도 됩니다. 교재가 출판된 도서라면 면세 품목이어서 부가세 자체가 붙지 않고, 세금계산서 대신 계산서(면세)의 대상이 됩니다. 이마저도 사업자에게 팔 때 중심이 되는 서류입니다.
다만 같은 교재 코너에서 문제집과 함께 노트, 필기구, 교구를 팔고 계시다면 이야기가 달라집니다. 이런 물품은 과세 재화여서 면세 학원이어도 부가세 신고 의무가 생길 수 있습니다. 개학 직전 교재 결제 문의가 몰릴 때 원장님이 가장 많이 헷갈리시는 지점입니다.
빠르게 정리하면
- 출판 도서 형태의 교재는 면세이므로 세금계산서가 아니라 계산서 대상입니다.
- 학생·학부모 개인에게는 계산서 발급 의무가 없고, 영수증이나 현금영수증으로 갈음할 수 있습니다.
- 문구·교구 등 도서가 아닌 물품을 팔면 과세 매출이 되어 사업자등록과 부가세 신고를 따로 확인해야 합니다.
🧾 수강료는 면세, 교재비는 따로 봐야 합니다
관할 교육지원청에 등록·인가된 학원의 교습 용역은 부가세가 면제됩니다. 그런데 교재는 용역이 아니라 재화(물건)의 판매입니다. 그래서 수강료에 포함되는지, 별도로 받는지에 따라 판단이 갈립니다.
먼저 확인할 두 가지
- 교재비를 수강료와 금액을 나누어 청구하는가
- 그 교재가 서점에서 유통되는 도서인가, 학원이 자체 제작한 인쇄물인가
🔍 우리 교재가 면세인지 과세인지 가르는 순서
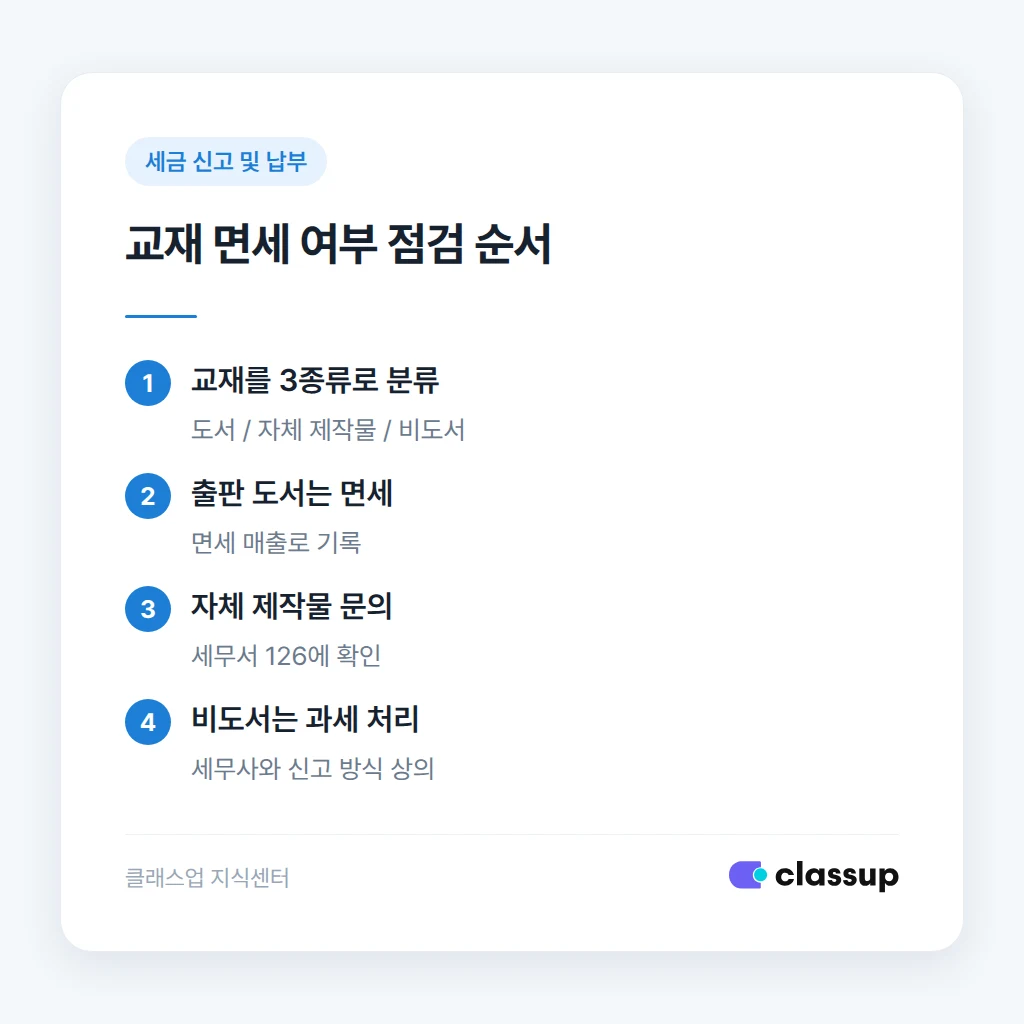
아래 순서대로 한 번만 점검해 두시면 이후 매번 고민하지 않으셔도 됩니다. 자체 제작 교재는 도서로 보는지 판단이 갈릴 수 있으니 세무서나 국세청 126에 품목을 특정해 문의하시는 것이 안전합니다.
- 교재 목록을 출판 도서 / 자체 제작물 / 비도서 물품으로 나눕니다.
- 출판 도서는 면세로 분류합니다.
- 자체 제작물은 세무서에 면세 도서 해당 여부를 확인합니다.
- 비도서 물품은 과세로 보고, 매출 규모와 신고 방식을 세무사와 상의합니다.
📋 누구에게 무엇을 팔았느냐로 갈리는 서류
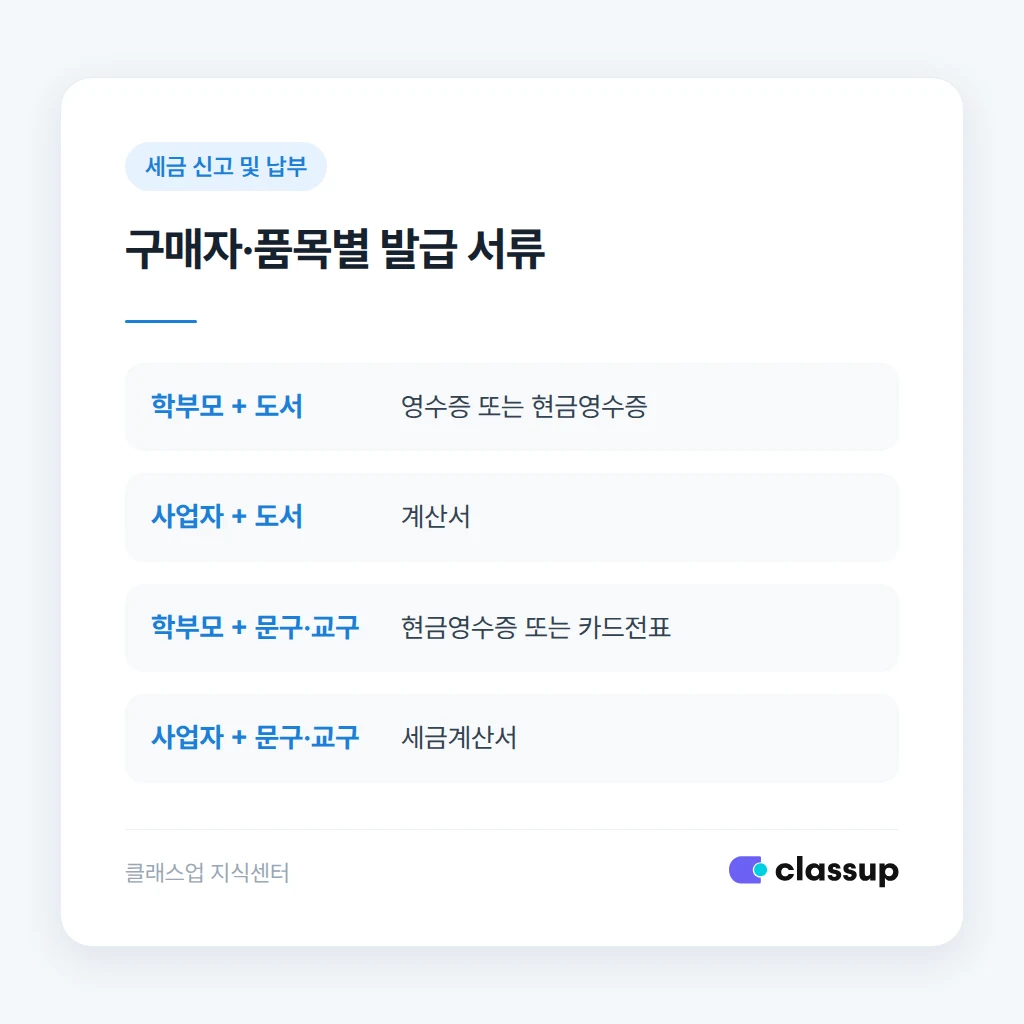
같은 교재라도 구매자가 개인인지 사업자인지, 품목이 무엇인지에 따라 발급 서류가 달라집니다.
| 상황 | 세금 성격 | 발급 서류 |
|---|---|---|
| 학부모에게 출판 도서 교재 판매 | 면세 | 영수증 또는 요청 시 현금영수증 |
| 사업자(타 학원·기관)에게 도서 판매 | 면세 | 계산서 |
| 학부모에게 문구·교구 판매 | 과세 | 현금영수증 또는 카드전표 |
| 사업자에게 문구·교구 판매 | 과세 | 세금계산서 |
| 수강료에 교재가 포함된 경우 | 교습 용역에 부수 | 수강료 영수증에 포함 표기 |
⚠️ 원장님들이 자주 놓치는 세 가지
실제 신고 시기에 문제가 되는 것은 서류 자체보다 구분 없이 합쳐 기록한 장부입니다.
흔한 실수
- 도서와 문구를 한 줄로 받아 면세·과세 매출을 나누지 못함
- 면세라서 아무 증빙도 남기지 않아 수입 누락 의심을 받음
- 교재 매입 세금계산서의 부가세를 환급받으려 함(면세 사업자는 매입세액 공제 불가)
면세와 과세를 함께 하면 겸영사업자가 되어 신고 방식이 바뀝니다. 이 경우 세무사와 반드시 상의하세요.
✉️ 학부모께 그대로 보내는 교재비 안내 문구
교재비를 수강료와 분리해 두면 문의가 줄고 장부도 깔끔해집니다. 아래 문구를 학원 상황에 맞게 고쳐 쓰시면 됩니다.
이렇게 보내시면 됩니다
안녕하세요, OO학원입니다. 이번 학기 교재비는 수강료와 별도로 교재 1권당 금액을 안내드립니다. 교재는 도서로 부가세가 없으며, 결제 후 영수증을 드립니다. 현금영수증이 필요하시면 결제일 포함 3일 안에 번호를 알려 주세요.
청구서에서 수강료와 교재비 항목을 나눠 관리하고 싶으시다면 클래스업의 수납 항목 구분 기능을 활용하실 수 있습니다.
✅ 정리 체크리스트
이번 학기 시작 전에 점검하세요
- ☐ 교재 목록을 도서 / 자체 제작물 / 비도서로 분류했다
- ☐ 자체 제작물은 세무서(126)에 면세 여부를 확인했다
- ☐ 수강료와 교재비를 별도 항목으로 청구한다
- ☐ 개인에게는 영수증·현금영수증, 사업자에게는 계산서를 발급한다
- ☐ 문구·교구를 판다면 과세 매출 신고 방식을 세무사와 정했다


