부가가치세 예정고지 금액이 실제와 안 맞을 때 수정하는 방법
부가가치세 예정고지 금액이 실제 매출보다 크게 나왔다면, 납기 안에 홈택스에서 예정신고서를 직접 제출하시면 됩니다. 신고한 금액이 고지서 금액을 대신합니다. 고지서 금액이 틀렸다고 이의를 다는 방식이 아니라, 올해 실제 숫자로 다시 신고하는 방식입니다.
10월 중순에 우편이나 홈택스 알림으로 고지서를 받고 "지난 학기보다 수강생이 줄었는데 왜 이 금액이지?" 하고 놀라시는 원장님이 많습니다. 특히 교재 판매나 셔틀 운영처럼 과세 매출이 섞인 학원은 이런 일이 자주 생깁니다. 올해 예정 납부기한은 10월 25일(일요일)이라 10월 26일 월요일로 넘어가지만, 정확한 날짜는 고지서에서 한 번 더 확인하시기 바랍니다.
요약
- 예정고지는 직전 과세기간 납부세액을 기준으로 나온 금액이라 지금 매출과 다를 수 있습니다.
- 실제 매출이 많이 줄었다면 납기 안에 예정신고서를 내서 금액을 바로잡을 수 있습니다.
- 고지서대로 낸 세금은 확정신고 때 정산되므로, 어느 쪽이든 최종 세액은 실제 매출로 맞춰집니다.
🔍 예정고지 금액은 이렇게 정해집니다
개인사업자 중 일반과세자에게는 직전 과세기간 납부세액의 절반 정도가 예정고지됩니다. 이번 분기 매출을 본 것이 아니라 지난 기간 실적을 기준으로 한 추정치입니다. 고지 세액이 일정 금액(50만 원) 미만이면 징수하지 않는 기준도 있으니, 해당 여부는 고지서에서 확인하세요.
수강료는 대부분 면세지만 교재·유니폼 판매 같은 과세 매출이 있으면 부가세 납부 대상이 됩니다. 과세 매출이 지난 기간과 달라졌다면 고지 금액과 차이가 생깁니다.
먼저 확인할 세 가지
- 고지서의 기준 과세기간과 납부 금액
- 올해 상반기(또는 해당 기간) 과세 매출 합계
- 수강료(면세)와 교재비 등(과세)이 구분되어 기록되어 있는지
🧭 상황별로 달라지는 판단 기준
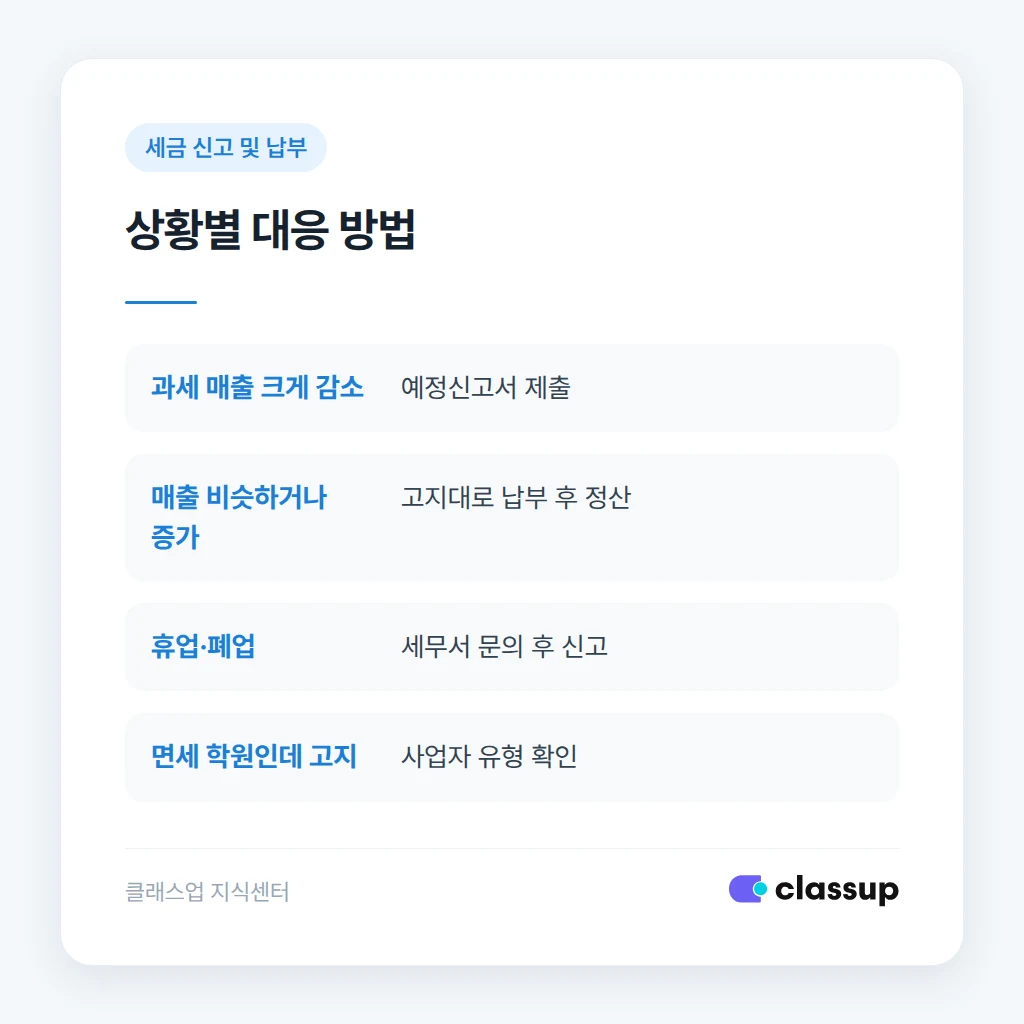
모든 경우에 신고서를 새로 낼 필요는 없습니다. 아래 표로 먼저 본인 상황을 가려 보세요.
| 학원 상황 | 권하는 방법 |
|---|---|
| 과세 매출이 지난 기간보다 크게 줄었다 | 예정신고서를 제출해 실제 세액으로 신고 |
| 매출이 비슷하거나 늘었다 | 고지서대로 납부하고 확정신고 때 정산 |
| 중간에 휴업·폐업했다 | 세무서에 먼저 문의 후 신고 |
| 수강료만 받는 면세 학원인데 고지를 받았다 | 사업자 유형과 과세·면세 구분을 세무서에 확인 |
예정신고가 가능한 구체적 사유와 감소 기준은 달라질 수 있으니 관할 세무서나 국세청 126에서 확인하시는 것이 안전합니다.
🖥️ 홈택스에서 예정신고로 바꾸는 순서
납기 마지막 날에는 접속이 몰리니 납기 이틀 전까지 끝내시는 것이 좋습니다.
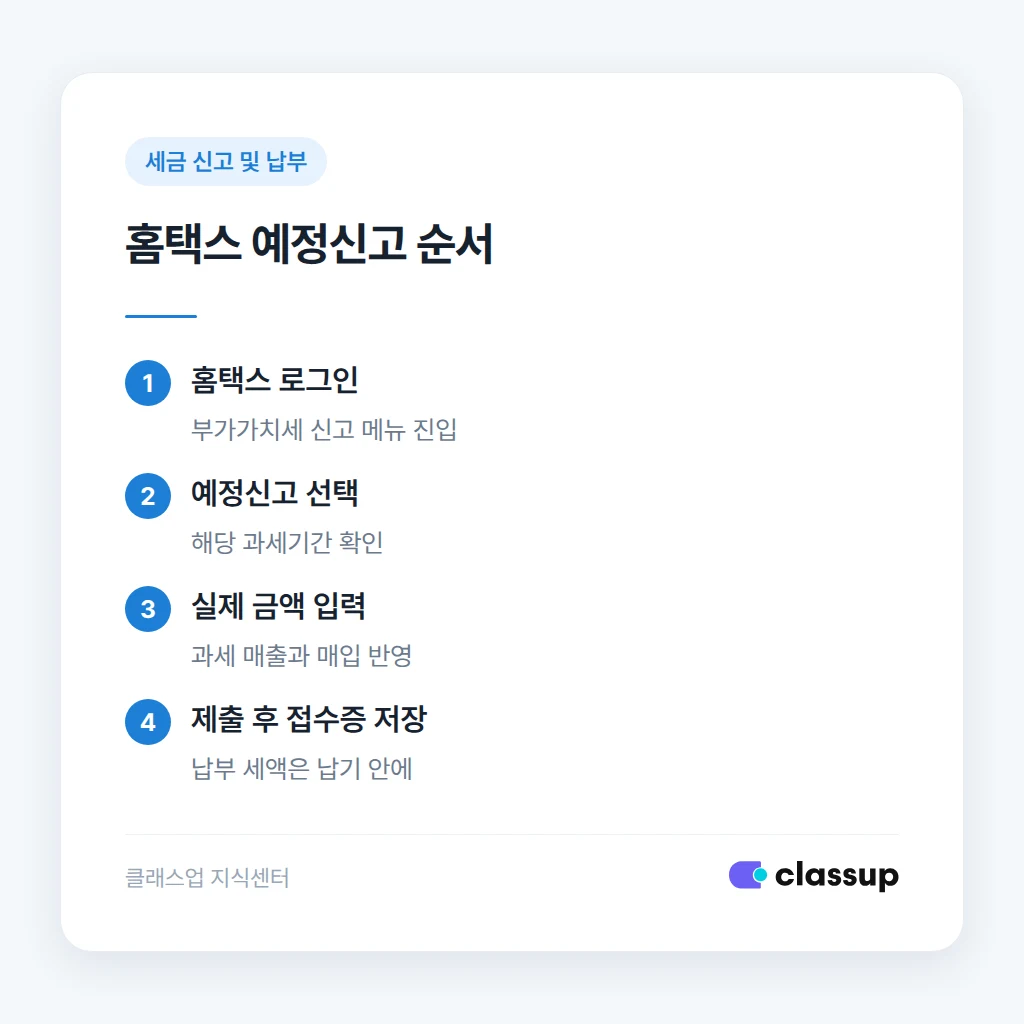
- 홈택스에 로그인해 부가가치세 → 신고 메뉴로 들어갑니다.
- 일반과세자 예정신고를 선택하고 해당 과세기간을 확인합니다.
- 과세 매출과 매입세금계산서를 실제 금액으로 입력합니다.
- 계산된 세액을 확인한 뒤 제출하고, 접수증을 저장합니다.
- 납부할 세액이 있으면 납기 안에 납부합니다.
⚠️ 흔히 틀리는 지점
가장 많은 실수는 신고서를 내고도 기존 고지서 금액까지 따로 납부하는 경우입니다. 예정신고가 접수되면 고지는 신고 내용으로 대체되므로, 이중 납부는 환급까지 시간이 걸립니다. 반대로 고지서를 무시하고 신고도 하지 않으면 미납 가산세가 붙을 수 있습니다.
세무대리인에게 그대로 보내셔도 됩니다
안녕하세요, 원장입니다. 이번 부가세 예정고지 금액이 실제 과세 매출보다 많이 나온 것 같습니다. 올해 해당 기간 교재 판매 등 과세 매출 내역을 첨부하오니, 예정신고로 전환하는 것이 유리한지 검토 부탁드립니다. 납기 전에 회신 주시면 감사하겠습니다.
과세·면세 매출이 섞여 있다면 클래스업 수납 내역을 항목별로 내려받아 두는 것이 좋습니다. 신고 때 매출을 구분하기 쉬워집니다.
✅ 정리 체크리스트
납기 전에 확인하세요
- 고지서의 납기일과 금액을 확인했다
- 해당 기간 과세 매출 합계를 계산했다
- 고지 금액과 차이가 크면 예정신고 가능 여부를 세무서에 문의했다
- 신고했다면 접수증을 저장하고 고지분은 중복 납부하지 않았다
- 고지대로 납부했다면 확정신고 때 기납부세액으로 정산한다


