태블릿·카드단말기 세트 이용내역을 부가세 신고용으로 확인하는 방법
태블릿·카드단말기 세트의 이용내역은 월별 청구 내역과 결제 승인 내역을 따로 모아 두면 부가세 신고 자료로 바로 쓸 수 있습니다. 세트 이용료는 매입 자료이고, 단말기로 받은 수강료는 매출 자료이므로 두 가지를 섞지 않는 것이 출발점입니다.
신고 시즌에 세무사가 "단말기 관련 자료 보내주세요"라고 하면 어떤 파일을 보내야 할지 막막한 경우가 많습니다. 이 글에서는 어떤 내역을 언제 어떤 기준으로 모아야 하는지, 요청할 때 그대로 쓸 문구까지 정리했습니다.
이 글에서 확인할 것
- 세트 이용료(매입)와 카드 결제액(매출)은 자료를 따로 받아야 합니다
- 신고 기간 종료 후 7일 안에 내역을 내려받아 두면 신고 직전에 서두르지 않습니다
- 세금계산서 발행 여부와 사업자 명의를 먼저 확인합니다
📌 먼저 나눌 것: 매입 자료와 매출 자료
세트 이용내역이라고 해도 실제로는 두 종류의 자료가 섞여 있습니다. 기기 이용료·할부금은 비용(매입)이고, 단말기로 승인된 수강료는 매출입니다.
| 구분 | 내용 | 받아야 할 자료 |
|---|---|---|
| 매입 | 태블릿·단말기 이용료, 설치비 | 월별 청구서, 세금계산서 또는 결제 영수증 |
| 매출 | 카드 승인·취소 건 | 기간별 승인 내역, 매입(정산) 내역 |
🧾 이용내역에서 확인할 항목
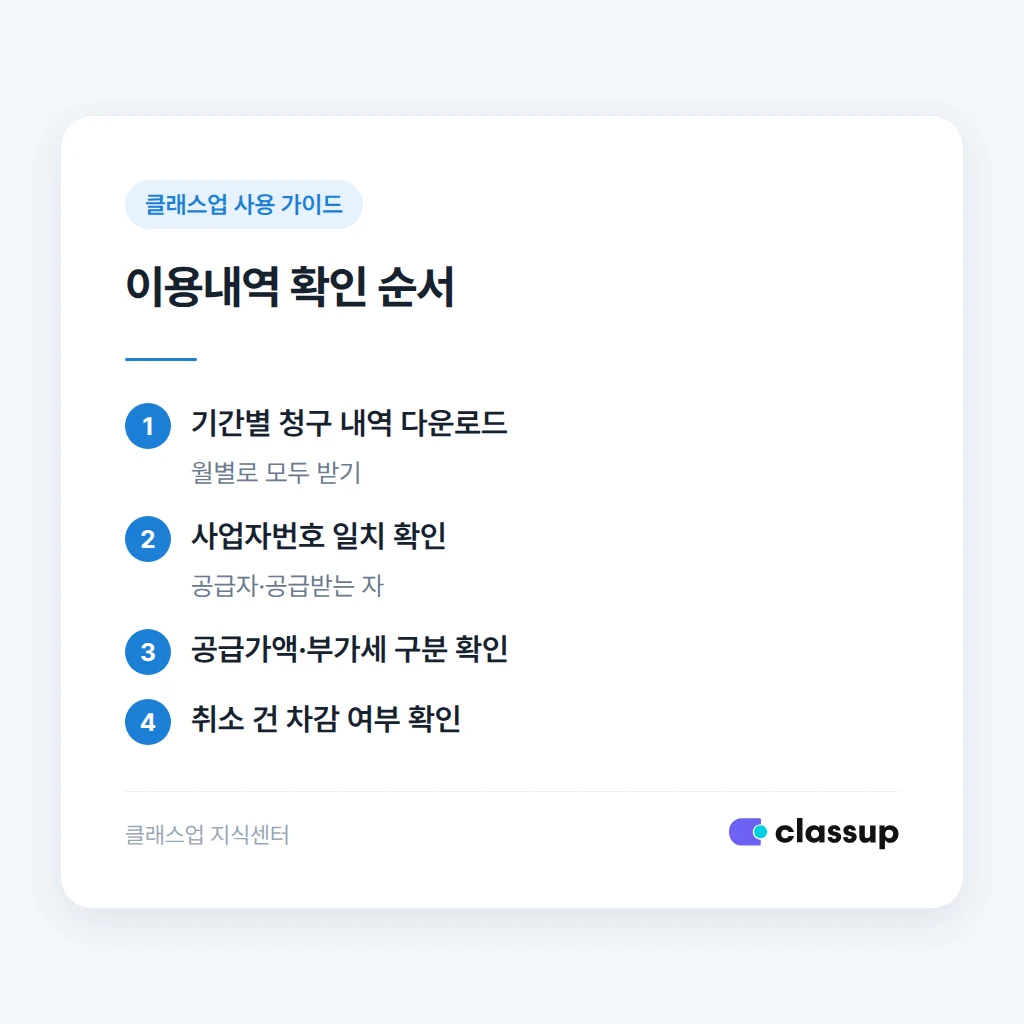
내역을 받았다면 금액 합계보다 먼저 사업자등록번호와 기간이 맞는지 봅니다. 개인 명의로 결제된 건은 사업 경비로 인정받기 어려울 수 있으므로 세무사에게 확인하시는 것이 좋습니다.
- 신고 대상 기간(예: 1~6월)의 청구 내역을 월별로 모두 내려받습니다.
- 청구서의 공급자·공급받는 자 사업자번호가 우리 학원과 일치하는지 봅니다.
- 공급가액과 부가세가 나뉘어 표시되는지 확인합니다.
- 카드 승인 내역에서 취소 건이 차감되어 있는지 봅니다.
🗓️ 신고 일정에 맞춘 확인 시기
일반과세 사업자의 확정신고는 보통 1기분 7월 25일, 2기분 다음 해 1월 25일까지입니다. 학원 교습비는 면세 대상인 경우가 많아 신고 종류가 다를 수 있으니 본인에게 해당하는 일정은 홈택스나 세무사에게 확인하세요.
| 시기 | 할 일 |
|---|---|
| 기간 종료 후 7일 안 | 이용내역·승인내역 내려받기 |
| 신고 3주 전 | 세무사에게 자료 전달 |
| 신고 1주 전 | 누락·취소 건 최종 대조 |
🔍 상황별로 받아야 하는 자료
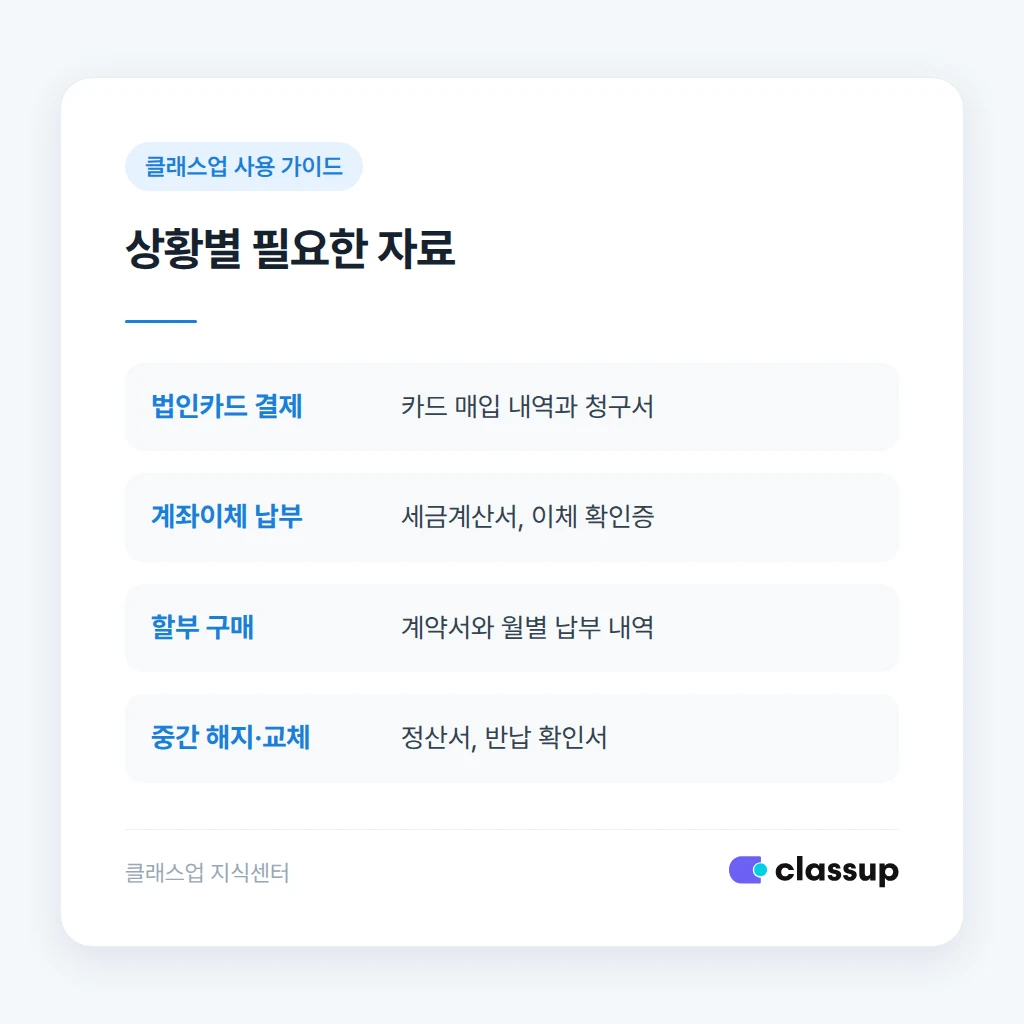
같은 세트를 쓰더라도 결제 방식에 따라 필요한 자료가 다릅니다. 아래 표에서 우리 학원 상황을 찾아보세요.
| 상황 | 필요한 자료 |
|---|---|
| 법인카드로 이용료 결제 | 카드 매입 내역과 청구서 |
| 계좌이체로 납부 | 세금계산서, 이체 확인증 |
| 할부 구매 | 할부 계약서와 월별 납부 내역 |
| 중간 해지·기기 교체 | 정산서, 반납 확인서 |
자료 요청 문구 예시
안녕하세요, ○○학원입니다. 20○○년 1~6월 태블릿·카드단말기 세트 이용료의 월별 청구 내역과 세금계산서(또는 결제 영수증)를 사업자번호 ○○○-○○-○○○○○ 명의로 받고 싶습니다. 같은 기간 카드 승인·취소 내역도 함께 요청드립니다.
⚠️ 자주 틀리는 지점
가장 흔한 실수는 취소 건을 빼지 않은 채 승인액을 매출로 합산하는 것입니다. 이 경우 실제보다 매출이 크게 잡혀 세무사가 다시 대조해야 합니다.
신고 전 점검 항목
- 이용료 청구액과 실제 출금액이 다르지 않은지 확인합니다
- 해지·교체 달의 일할 계산 금액을 따로 표시해 둡니다
- 단말기 사용 기간과 청구 기간이 어긋나지 않는지 봅니다
클래스업을 이용 중이시라면 결제 내역 조회 화면에서 기간을 지정해 내역을 내려받고, 이용료 관련 증빙은 고객센터에 요청하실 수 있습니다.
✅ 정리 체크리스트
신고 전 실행 항목
- ☐ 매입(이용료)과 매출(카드 승인) 자료를 따로 저장했다
- ☐ 기간 종료 후 7일 안에 내역을 내려받았다
- ☐ 사업자번호와 명의가 일치하는지 확인했다
- ☐ 취소 건이 차감된 금액인지 대조했다
- ☐ 신고 3주 전까지 세무사에게 전달했다


