학원비를 월말에 후불로 받을 때 매출 신고 시점은 언제인가요
후불로 받아도 매출 신고 시점은 돈을 받은 날이 아니라 수업이 진행된 달입니다. 10월 한 달 수업을 하고 10월 말이나 11월 초에 수강료를 받았다면, 그 매출은 10월 귀속으로 잡아야 합니다.
많은 원장님이 통장에 들어온 날짜를 기준으로 매출을 기록하다가, 분기 말에 입금이 며칠 늦어지면서 매출이 다음 분기로 넘어가 버리는 실수를 하십니다. 선불·후불·월중 등록 같은 상황별로 귀속월을 어떻게 잡아야 하는지 정리했습니다.
이것부터 보세요
- 매출 귀속시점은 입금일이 아니라 수업이 끝난 달입니다
- 10월 수업분을 11월에 받아도 10월 매출로 신고합니다
- 부가세는 수업한 달이 속한 예정·확정신고 기간에 맞춰 냅니다
📌 왜 "받은 날"이 아니라 "수업한 달"인가요
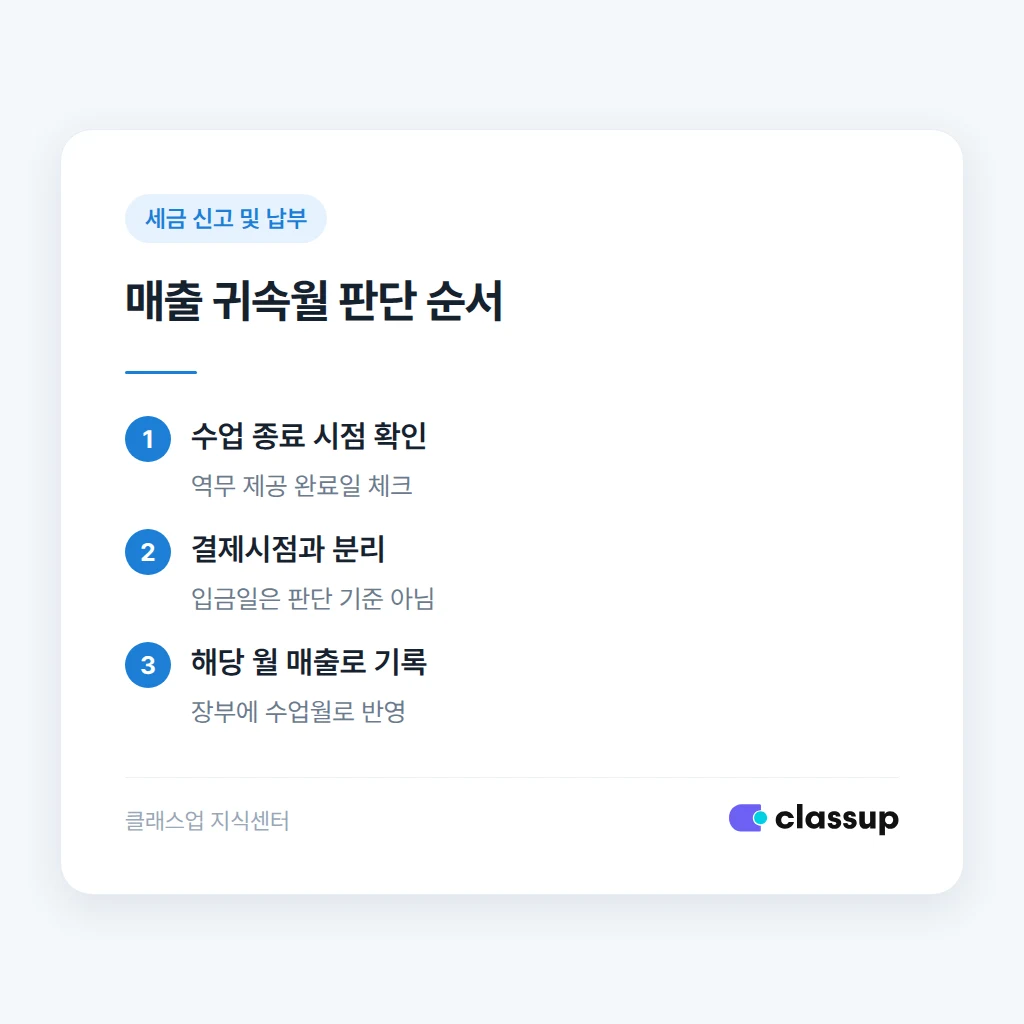
세법에서는 수강료 같은 용역의 매출을 역무(서비스) 제공이 끝나는 시점을 기준으로 확정한다고 봅니다. 학원 수업도 용역의 공급이므로, 수업이 진행된 기간이 끝나는 달이 매출 귀속월이 됩니다.
결제를 수업 전에 받든(선불) 수업 후에 받든(후불) 이 귀속월 자체는 바뀌지 않습니다. 결제 시점은 현금 흐름일 뿐, 매출이 어느 달 몫인지를 정하는 기준은 아닙니다.
판단 기준
- 수업이 끝난 달이 매출 귀속월입니다 (역무 제공 완료일 기준)
- 선불이든 후불이든 귀속월은 바뀌지 않습니다, 결제시점과 분리해서 생각하세요
- 구체적인 계정 처리는 상황에 따라 달라질 수 있어 관할 세무서나 세무사에 한 번 확인해두는 것이 안전합니다
🗓 원장님 학원 상황에 표로 확인하기
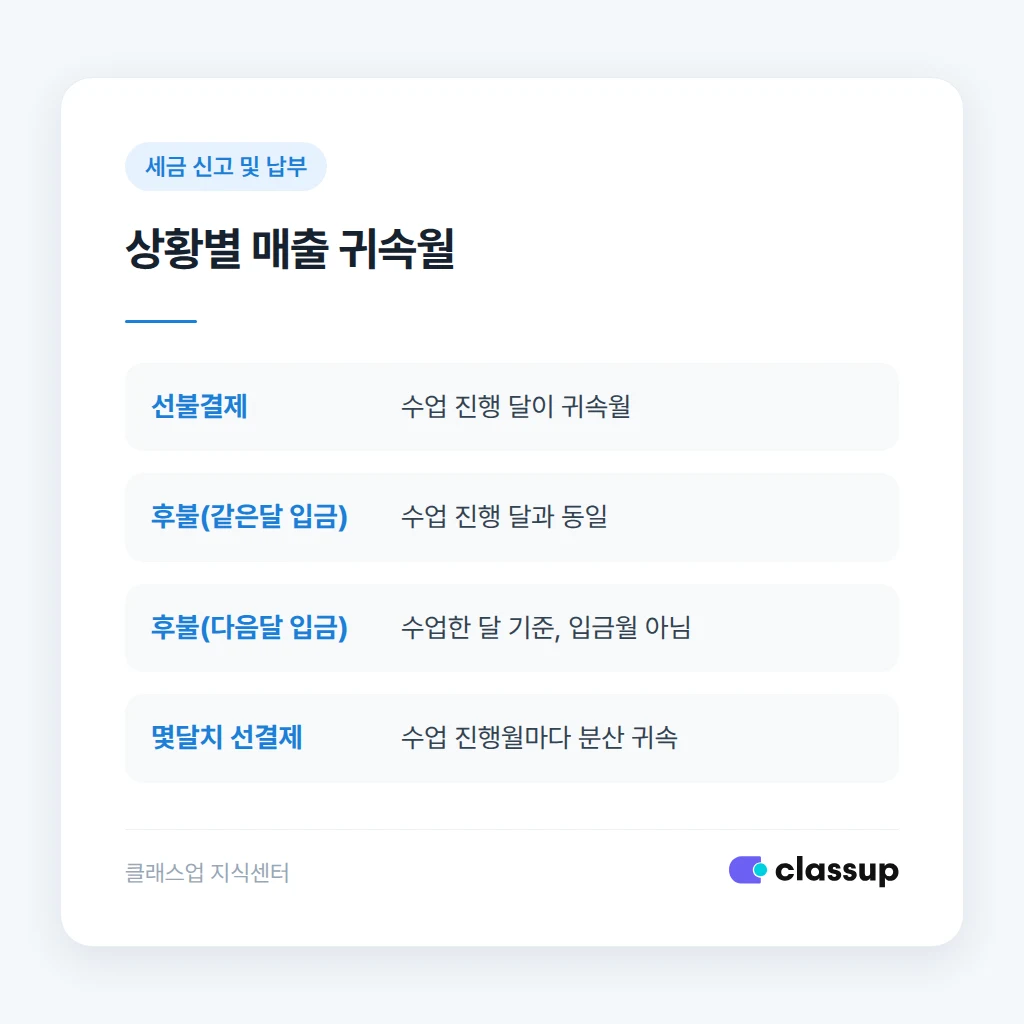
학원마다 수업 기간과 결제 시점을 다르게 운영하고 있습니다. 아래 표로 지금 운영 방식이 어느 경우에 해당하는지 먼저 확인해보세요.
| 결제·수업 상황 | 매출 귀속월 |
|---|---|
| 선불 (월초, 수업 전 결제) | 수업이 진행되는 달 |
| 후불 (월말 수업 후 결제, 그달 안에 입금) | 수업이 진행된 달 (결제월과 동일) |
| 후불인데 입금이 다음 달로 넘어간 경우 (예: 10월 수업 → 11월 5일 입금) | 수업이 진행된 10월, 입금월(11월) 아님 |
| 등록 시 2~3개월치를 한번에 선결제 | 각 수업이 진행되는 달마다 나눠서 귀속 |
⚠️ 가장 흔히 틀리는 지점
입금일 기준으로 매출을 기록하면, 특히 분기 마지막 달(3월, 6월, 9월, 12월) 수업분이 다음 달 초에 입금될 때 문제가 생깁니다. 9월에 수업하고 10월 3일에 입금받았다면, 이 매출을 10월 것으로 잡는 순간 3분기 매출이 실제보다 적게 잡히게 됩니다.
이렇게 밀린 신고가 쌓이면 분기별·연간 매출 추이가 왜곡되고, 세무조사 시에는 매출을 의도적으로 지연신고한 것처럼 보일 수 있어 원장님께 불리하게 작용할 수 있습니다.
특히 조심할 시점
- 3월·6월·9월·12월 수업분이 다음 달 초에 입금되는 경우가 가장 자주 틀립니다
- 이때 입금일로 기록하면 해당 분기 매출이 실제보다 적게 잡힙니다
- 장부나 학원 관리 프로그램에는 입금일이 아니라 수업 종료월로 매출을 기록해두세요
🧾 부가세 예정·확정신고 기간에 맞춰 매칭하는 법
수업월이 정해졌다면, 그 달이 속한 부가세 과세기간에 매출을 반영해야 합니다. 일반과세자는 보통 1~3월, 4~6월, 7~9월, 10~12월 단위로 예정·확정신고가 나뉘고, 간이과세자는 신고주기가 다릅니다.
- 수업이 진행된 달을 기준으로 매출을 월별로 먼저 정리합니다
- 그 달이 속한 과세기간(1~3월, 4~6월, 7~9월, 10~12월)을 확인합니다
- 해당 기간의 예정신고 또는 확정신고에 그 매출을 반영합니다
매출을 수업월 단위로 분류해두면 이 매칭이 훨씬 간단해집니다. 클래스업 같은 학원 관리 프로그램을 쓰면 수강료를 수업 진행월 기준으로 자동 분류해둘 수 있어, 입금일과 헷갈리지 않고 정리하기 쉽습니다.
본인 학원이 일반과세자인지 간이과세자인지, 정확한 신고주기와 적용 기준은 관할 세무서나 담당 세무사에게 확인하시는 것이 가장 정확합니다.
✅ 신고 전 마지막 점검
체크리스트
- 이번 달 매출을 입금일이 아니라 수업 진행월 기준으로 정리했나요
- 분기 마지막 달 수업분이 다음 달로 입금이 밀린 건 없나요
- 부가세 예정·확정신고 기간에 해당 매출이 빠짐없이 들어갔나요
- 애매한 케이스는 관할 세무서나 세무사에 확인했나요


