학원 수강료 할인쿠폰을 발행하면 매출 신고는 어떻게 하나요
수강료 할인쿠폰을 발행했다면, 쿠폰 적용 전 정가가 아니라 실제로 입금받은 금액을 매출로 신고합니다. 예를 들어 30만 원짜리 수업에 5만 원 할인쿠폰을 써서 25만 원을 받았다면, 매출은 25만 원입니다. 다만 쿠폰을 현금처럼 환불해주거나 적립금으로 쌓아주는 방식이라면 처리가 달라지므로, 쿠폰 종류별로 기준을 나눠서 봐야 합니다.
요약
- 매출은 할인 전 정가가 아니라 실제 수납액 기준입니다
- 쿠폰 종류(즉시할인·적립금·무료강의)에 따라 신고 방식이 다릅니다
- 현금영수증·카드 결제는 실제 결제금액으로 발급해야 합니다
🧾 할인쿠폰 매출신고, 기본 원칙은 이것
부가가치세법상 과세표준은 실제로 받은 대가입니다. 할인쿠폰으로 깎인 금액은 처음부터 매출에 포함되지 않았던 것으로 보고, 공제 후 금액만 매출로 잡으면 됩니다.
즉 "정가 매출 신고 후 할인액을 비용 처리"하는 방식이 아니라, 할인 적용 후 금액 자체를 매출로 신고하는 것이 원칙입니다.
신고할 때 꼭 확인할 것
- 영수증·현금영수증 발급 금액이 할인 적용 후 금액과 일치하는지
- 카드 결제 시 승인금액이 할인 후 금액으로 잡히는지
- 학원 관리 프로그램의 매출 집계가 정가가 아닌 수납액 기준인지
📋 쿠폰 종류별로 처리 기준이 다릅니다
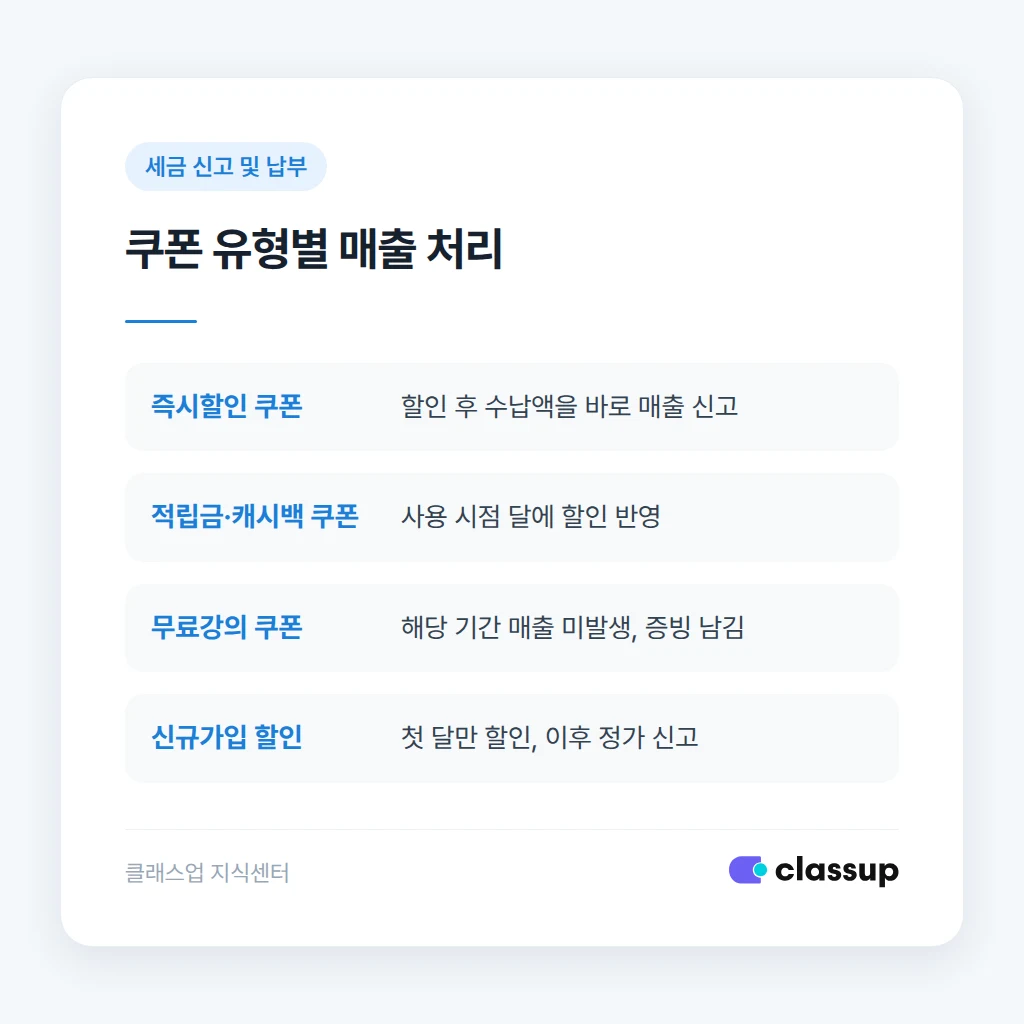
같은 "할인쿠폰"이라도 성격에 따라 매출 처리가 달라집니다. 가장 많이 헷갈리는 세 가지 유형을 비교해두면 실무에서 바로 적용하실 수 있습니다.
| 쿠폰 유형 | 매출 처리 기준 |
|---|---|
| 즉시할인 쿠폰 (수강료 즉시 차감) | 할인 후 실제 수납액을 매출로 신고 |
| 적립금·캐시백 쿠폰 (다음 달 사용) | 이번 달은 정가 매출로 신고, 적립금 사용 시점에 그 달 할인으로 재처리 |
| 무료강의 쿠폰 (1개월 무료 수강) | 해당 기간 수강료는 매출 미발생으로 처리, 단 무상제공 사실을 증빙에 남겨둠 |
| 신규가입 할인 (첫 달만 할인) | 첫 달은 할인 후 금액, 이후 달은 정가로 매출 신고 |
⚠️ 현장에서 흔히 틀리는 지점
가장 많이 발생하는 실수는 정가로 현금영수증을 발급한 뒤 할인액만큼 환불 처리하는 방식입니다. 이렇게 하면 매출이 이중으로 잡혀 나중에 부가세 신고 시 매출 과다로 세금을 더 내게 되는 일이 생깁니다.
또 하나는 쿠폰 할인율을 영수증에 표시하지 않고 구두로만 깎아주는 경우입니다. 이 경우 국세청 전산에는 정가 매출로 잡히는데 실제 입금은 적어서, 세무조사 시 매출 축소로 의심받을 수 있습니다.
이렇게 하면 안 됩니다
- 정가로 영수증 발급 후 할인액을 별도 환불로 처리 (매출 이중 집계)
- 쿠폰 할인을 구두로만 적용하고 영수증엔 정가 표기
- 적립금 쿠폰을 사용 시점이 아닌 발급 시점에 할인 처리
💬 학부모 안내는 이렇게 하면 됩니다
쿠폰 적용 후 실제 수납액을 안내 문구에 명시해두면, 나중에 영수증 금액과 학부모가 기억하는 금액이 달라 생기는 문의를 줄일 수 있습니다.
복사해서 쓰는 문구
안녕하세요, OO학원입니다. 신청하신 할인쿠폰(할인율 OO%)이 적용되어 이번 달 수강료는 정가 OOO원에서 OOO원으로 확정되었습니다. 현금영수증 및 카드 결제는 할인 적용 후 금액(OOO원)으로 발급됩니다. 궁금하신 점 있으시면 말씀해 주세요.
📅 쿠폰 신고, 시기별로 정리하면
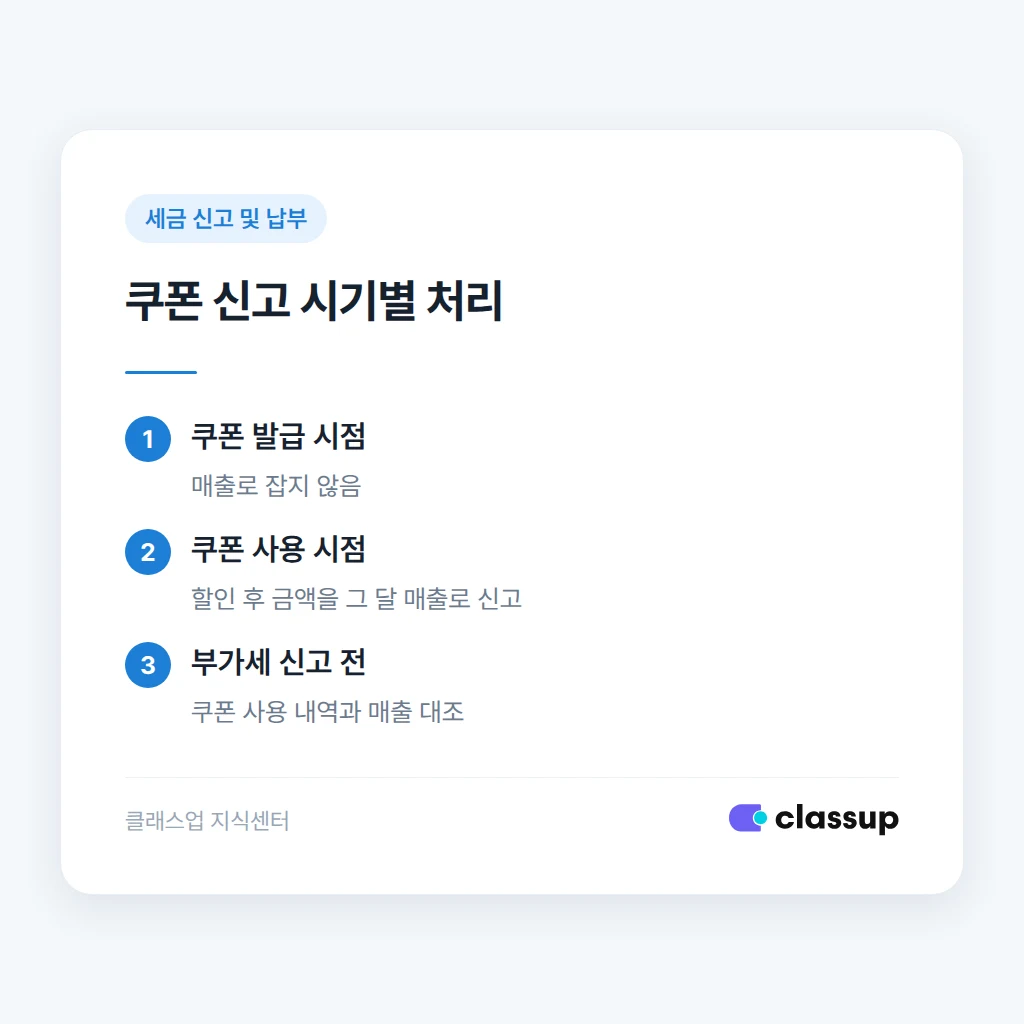
월별 부가세 신고와 쿠폰 사용 시점이 맞지 않으면 매출 집계가 어긋나기 쉽습니다. 특히 적립금형 쿠폰은 발급 달과 사용 달이 다를 수 있어 신고 시점을 명확히 정해두는 것이 좋습니다.
- 쿠폰 발급 시점: 매출로 잡지 않음 (아직 할인이 실현되지 않았으므로)
- 쿠폰 사용(수강료 결제) 시점: 할인 후 실제 수납액을 그 달 매출로 신고
- 부가세 신고 기간(1월, 7월) 전: 쿠폰 사용 내역과 매출 집계가 일치하는지 대조
관리 프로그램을 쓰고 있다면 쿠폰 적용 내역이 매출 데이터에 자동으로 반영되는지 확인하는 것이 중요합니다. 클래스업처럼 수강료 수납과 쿠폰 할인을 같은 화면에서 관리하는 경우, 할인 후 금액이 매출로 바로 집계되어 이런 대조 작업을 줄일 수 있습니다.
✅ 정리 체크리스트
쿠폰 매출신고 전 마지막 점검
- 영수증·현금영수증이 할인 후 금액으로 발급되었는지 확인했나요
- 적립금형 쿠폰은 사용 시점에 할인 처리했나요 (발급 시점 아님)
- 구두 할인 없이 모든 쿠폰 적용 내역을 영수증에 기록했나요
- 정가 발급 후 환불 처리 방식으로 매출이 이중 집계되지 않았나요
- 애매한 쿠폰 구조는 관할 세무서나 세무대리인에게 사전에 확인했나요


