강사에게 명절 상여금을 지급할 때 세금 처리는 어떻게 하나요
명절 상여금도 근로소득에 포함되므로, 급여와 똑같이 간이세액표 기준으로 원천징수한 뒤 다음 달 10일까지 신고·납부하시면 됩니다. 명절에 강사들에게 떡값이나 보너스를 따로 챙겨주는 학원이 많은데, "이건 급여가 아니니 세금 안 떼도 되지 않나요"라고 생각하시면 나중에 국세청 소명 요청을 받을 수 있습니다.
이것부터 보세요
- 명절 상여금은 해당 월 급여에 합산해서 원천징수합니다
- 4대보험 가입 강사와 3.3% 사업소득 강사는 처리 방식이 다릅니다
- 지급일이 속한 다음 달 10일까지 원천세 신고·납부가 원칙입니다
📌 명절 상여금, 왜 세금을 떼야 하나요
소득세법상 상여금은 근로소득의 일종입니다. 명목이 '떡값', '명절 보너스', '격려금'이어도 근로 제공과 관련해 지급되는 금액이면 세금 부과 대상에서 빠지지 않습니다.
실수령액을 맞춰주려고 "세금 없이 50만 원 드릴게요"라고 안내하면, 나중에 원장님이 세금을 대신 부담해야 하는 상황이 생길 수 있습니다.
과세 대상에서 빠지지 않는 경우
- 명절에만 1년에 2번 지급해도 정기성과 무관하게 과세
- 현금이 아니라 상품권으로 지급해도 동일하게 과세
- '강사료'가 아니라 '격려금', '선물비'라는 명목을 붙여도 과세 대상
💰 4대보험 강사 vs 3.3% 강사, 처리가 다릅니다
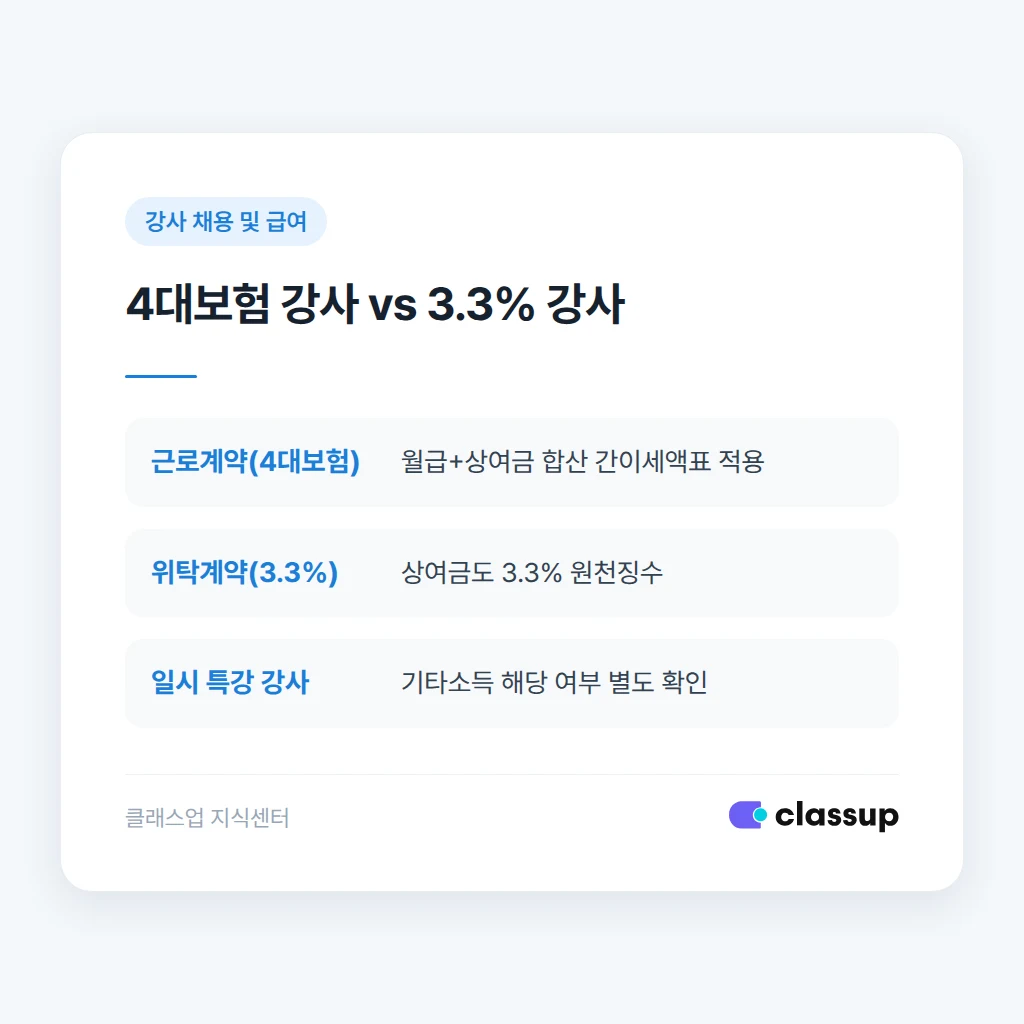
학원 강사는 근로계약(4대보험)으로 고용된 경우와 위탁계약(3.3% 사업소득)으로 계약된 경우가 섞여 있는 곳이 많습니다. 상여금 처리 방식도 계약 형태에 따라 갈립니다.
| 계약 형태 | 상여금 처리 방식 | 신고 시기 |
|---|---|---|
| 근로계약 (4대보험 가입) | 해당 월 급여에 합산 후 간이세액표로 원천징수 | 지급월 급여 신고에 포함 |
| 위탁계약 (3.3% 사업소득) | 상여금도 지급액의 3.3% 원천징수 | 사업소득 지급명세서로 별도 신고 |
| 일부만 명절 특강 강사 (일시적) | 기타소득(8.8%) 해당 여부는 계약 성격에 따라 다름 | 관할 세무서·세무대리인 확인 필요 |
🧮 실제로 계산은 이렇게 됩니다
4대보험 가입 강사라면 월급에 상여금을 더한 금액을 기준으로 간이세액표를 다시 조회해야 합니다. 상여금만 따로 떼서 세율을 매기지 않습니다.
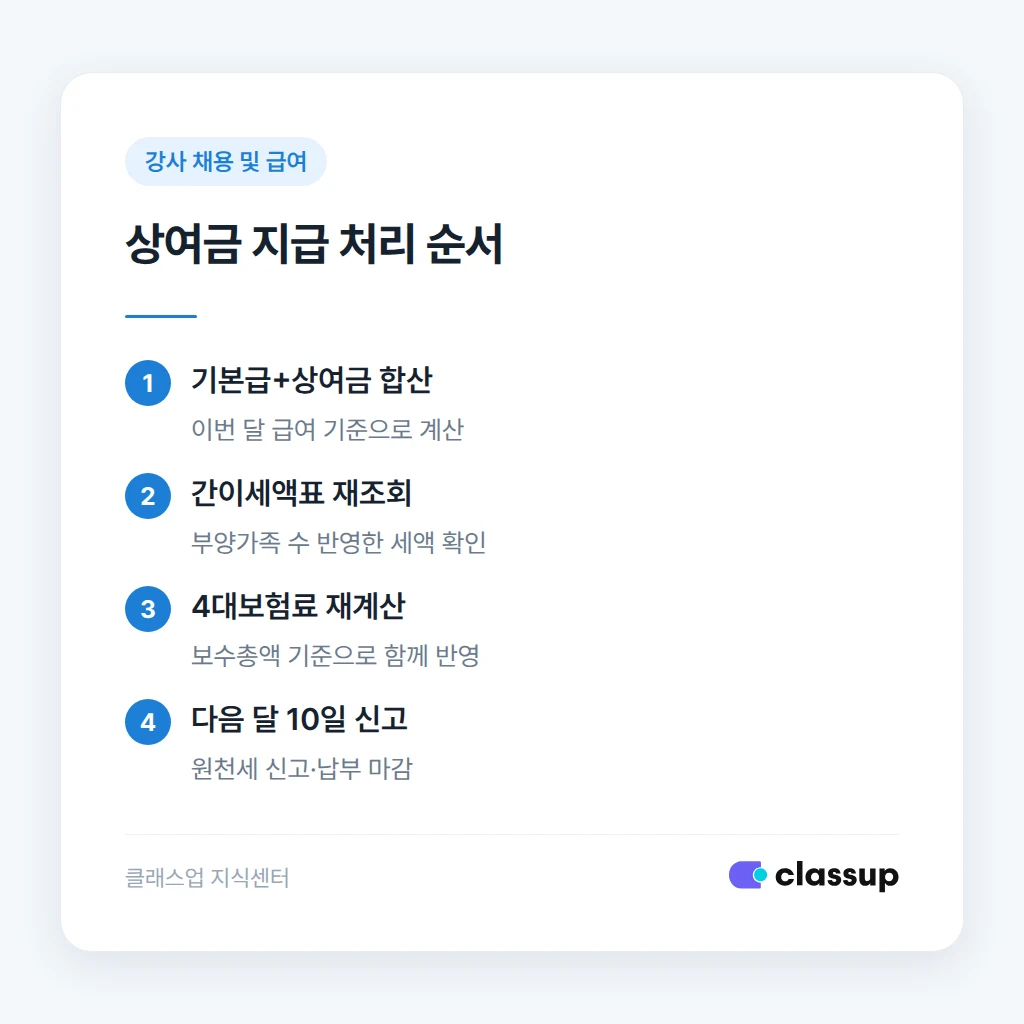
- 이번 달 기본급과 명절 상여금을 합산합니다
- 합산 금액으로 간이세액표에서 부양가족 수에 맞는 원천징수세액을 조회합니다
- 건강보험·국민연금 등 4대보험료는 보수총액 기준으로 함께 재계산됩니다
- 상여금 지급월의 다음 달 10일까지 원천세를 신고·납부합니다
자주 틀리는 지점
- 상여금만 따로 일정 비율(예: 20%)로 떼는 것은 급여 상여금에는 적용되지 않는 방식입니다. 그렇게 처리하면 나중에 연말정산에서 차액이 크게 발생합니다
- 4대보험 가입 강사에게 상여금을 주고 신고를 누락하면 국민연금·건강보험 쪽 보수총액 신고 누락으로 추가 확인을 받을 수 있습니다
✉️ 강사에게 안내할 때 이렇게 보내세요
세금 떼는 이유를 미리 안내해두면 지급 후 문의가 줄어듭니다. 특히 3.3% 강사에게는 원천징수 사실을 명확히 밝히는 것이 좋습니다.
이렇게 보내시면 됩니다
안녕하세요, 선생님. 이번 명절 상여금은 OO월 급여와 함께 지급되며, 소득세법에 따라 원천징수 후 실수령액이 입금됩니다. 상세 내역은 이번 달 급여명세서에서 확인하실 수 있습니다. 궁금한 점 있으시면 말씀해 주세요.
📅 신고 일정, 날짜로 기억하세요
명절 전후로 급여 업무가 몰리면 신고 기한을 놓치기 쉽습니다. 반기별 신고 대상 사업자가 아니라면 매월 10일이 원천세 신고·납부일이라는 점을 기준으로 잡으시면 됩니다.
| 시점 | 해야 할 일 |
|---|---|
| 상여금 지급일 | 급여(또는 사업소득)와 합산해 원천징수세액 계산 |
| 지급월 말일 | 급여명세서·지급명세서 자료 정리 |
| 지급월 다음 달 10일 | 원천세 신고·납부 마감 (반기납부자는 반기 종료 다음 달 10일) |
반기별 납부 승인을 받은 소규모 학원이라면 이 일정이 달라지므로, 관할 세무서나 세무대리인에게 반기납부 적용 여부를 먼저 확인해 보시는 것이 좋습니다. 급여 대장과 강사 계약 정보를 클래스업에서 함께 관리해두면 이런 합산 계산과 신고 자료 정리가 한결 수월해집니다.
✅ 지급 전 마지막 점검
명절 상여금 지급 전 체크리스트
- 강사별 계약 형태가 근로계약인지 3.3% 위탁계약인지 확인했나요
- 상여금을 해당 월 급여에 합산해서 간이세액표를 다시 조회했나요
- 3.3% 강사에게는 상여금도 3.3% 원천징수 대상임을 안내했나요
- 지급월 다음 달 10일 신고 일정을 캘린더에 표시해두었나요
- 애매한 계약 형태(일시적 특강 강사 등)는 세무대리인에게 확인했나요


