학원 매출 누락이 적발되면 세무조사는 어떻게 진행되나요
매출 누락이 적발되면 국세청은 먼저 최근 5년치 신고 내역과 실제 수강생 수를 대조하고, 차이가 크면 현장 확인 후 세무조사 사전통지서를 보냅니다. 조사는 보통 통지 후 15일 뒤부터 시작되며, 이 기간에 수정신고를 하면 결과가 크게 달라집니다.
어느 날 세무서에서 "현장 확인 방문 안내" 전화가 오면, 대부분의 원장님은 이게 세무조사의 시작인지 단순 확인인지부터 혼란스러워하십니다. 실제로는 전화 한 통이 아니라 정해진 절차를 따라 움직입니다.
이것부터 보세요
- 세무조사는 사전통지 → 현장조사 → 결과통지 순서로 진행되며, 통지 후 15일 뒤부터 조사가 시작됩니다
- 조사 전 자진 수정신고를 하면 신고불성실가산세가 줄거나 면제될 수 있습니다
- 학원은 카드결제·현금영수증 미발행, 수강생 수 축소 신고가 가장 흔한 적발 포인트입니다
🔍 왜 내 학원이 조사 대상이 되는가
국세청은 신용카드 매출, 현금영수증 발행액, 학원 수강료 신고 자료를 교차 검증합니다. 신고 매출 대비 학생 수나 임대료 규모가 비정상적으로 낮으면 전산 분석에서 먼저 걸러집니다.
민원 신고(퇴사한 강사, 환불 분쟁 학부모)로 시작되는 경우도 적지 않습니다.
자주 걸리는 신호
- 현금 수강료를 현금영수증 없이 받는 비중이 높은 경우
- 신고 매출 대비 임대료·인건비 지출이 과도하게 큰 경우
- 동일 건물·동일 상권 학원 대비 매출 신고율이 현저히 낮은 경우
- 전직 강사·학부모의 탈세 민원 신고
📋 세무조사, 실제로는 이렇게 진행됩니다
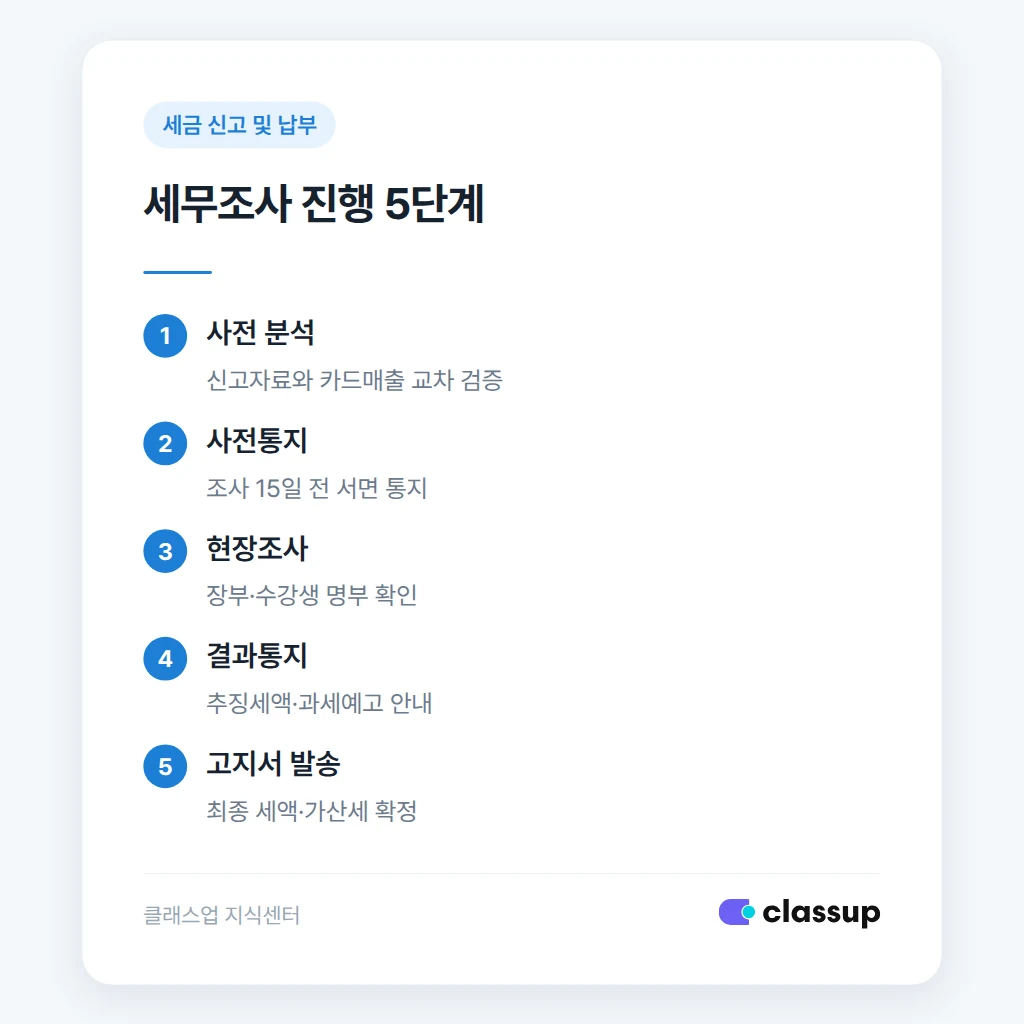
조사는 통지서 한 장으로 끝나지 않습니다. 아래 순서로 진행되며, 각 단계마다 원장님이 대응할 수 있는 시점이 있습니다.
- 사전 분석: 신고 자료와 카드·현금영수증 데이터를 비교해 이상치를 선별합니다.
- 세무조사 사전통지: 조사 시작 15일 전까지 조사 대상 세목, 기간, 사유를 서면으로 통지합니다.
- 현장조사: 통상 10일 이내 진행되며, 장부·수강생 명부·결제 내역을 확인합니다.
- 결과 통지 및 과세예고통지: 누락 금액과 추징 세액을 안내합니다. 이의가 있으면 과세전적부심사를 신청할 수 있습니다.
- 고지서 발송: 최종 확정된 세액과 가산세가 고지됩니다.
⚖️ 자진신고와 적발 신고, 결과가 다릅니다
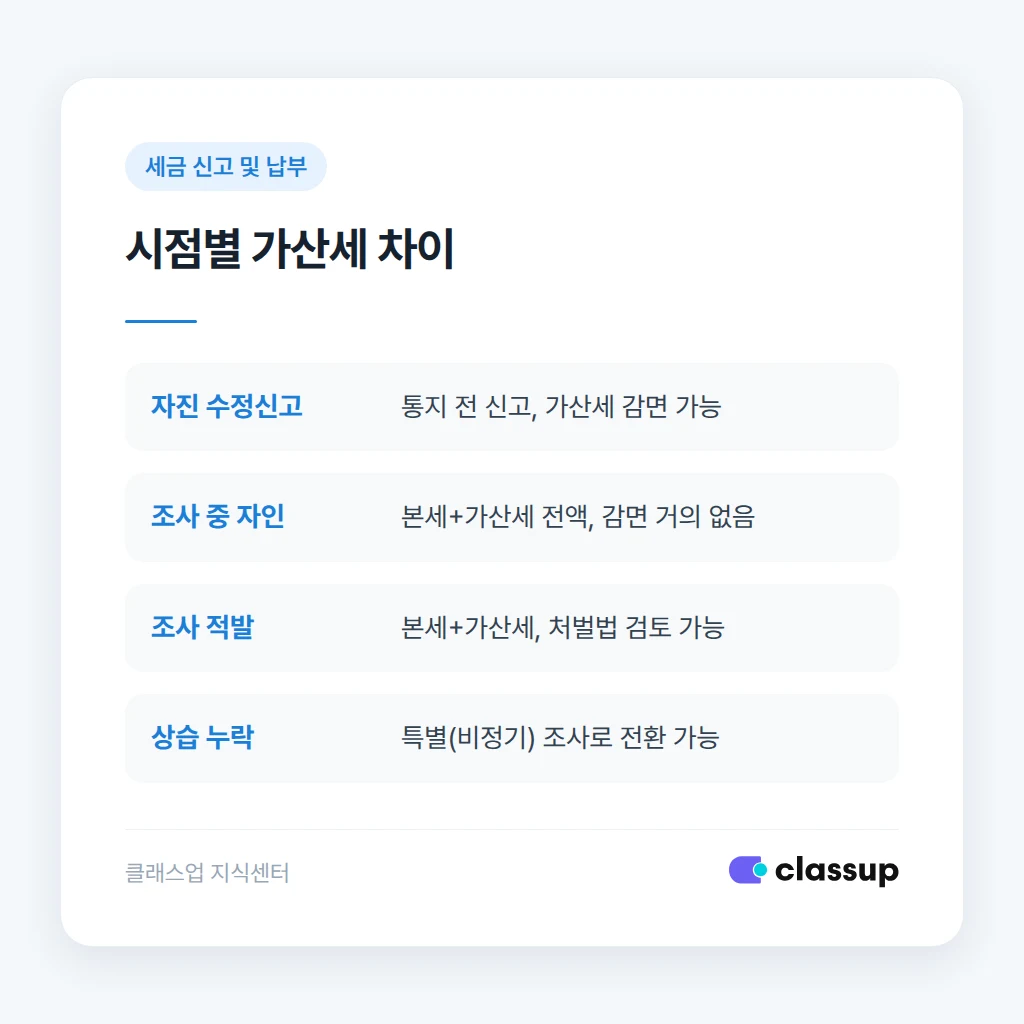
같은 매출 누락이라도 조사 통지 전에 스스로 수정신고했는지, 조사 과정에서 적발됐는지에 따라 가산세 수준이 달라집니다. 정확한 가산세율과 감면 폭은 관할 세무서나 세무사를 통해 확인하시는 것이 좋습니다.
| 구분 | 시점 | 결과 |
|---|---|---|
| 자진 수정신고 | 조사 사전통지 전 | 신고불성실가산세 감면 가능, 조사 강도 완화 |
| 조사 중 자인 | 현장조사 진행 중 | 본세+가산세 전액 부과, 감면 혜택 거의 없음 |
| 조사 적발 | 현장조사 후 확정 | 본세+가산세+경우에 따라 조세범처벌법 검토 |
| 상습·고의 누락 | 반복 적발 | 통상 조사 외에 특별(비정기) 조사 전환 가능 |
💬 조사 통지를 받았을 때 바로 할 일
통지서를 받으면 패닉하기보다 세무대리인(세무사)과 24시간 안에 먼저 상담하는 것이 순서입니다. 장부와 결제 내역을 혼자 정리하려다 누락을 키우는 경우가 많습니다.
세무사에게 상담 요청할 때 쓰는 문구
안녕하세요, 학원을 운영 중인 원장입니다. 세무서로부터 세무조사 사전통지서를 받았습니다. 조사 대상 기간은 [연도]이며, 현장조사 일정은 [날짜]로 안내받았습니다. 조사 전 수정신고가 가능한지, 그리고 현장조사 대응 방법을 상담받고 싶습니다. 가능한 빨리 일정을 잡아주실 수 있을까요.
수강생 결제 내역, 카드단말기 매출 전표, 현금영수증 발행 대장을 평소에 체계적으로 관리해두면 조사 대응 시간이 크게 줄어듭니다. 클래스업처럼 수강료 결제와 수강생 현황을 한곳에서 관리하는 시스템을 쓰면 이런 자료를 조사 당일에도 바로 뽑아 보여줄 수 있습니다.
✅ 정리 체크리스트
세무조사 대응 체크리스트
- 현금영수증 발행 여부를 수강료 결제마다 확인하고 있는지 점검하세요
- 신고 매출과 실제 수강생 수·결제 내역이 일치하는지 분기별로 대조하세요
- 조사 사전통지를 받으면 15일 내 현장조사 전까지 세무사와 수정신고 여부를 결정하세요
- 결과 통지에 이의가 있으면 과세전적부심사 신청 기한을 놓치지 마세요
- 결제·수강생 자료는 상시 조회 가능한 시스템으로 관리해 조사 당일 대응 시간을 줄이세요


