학원 원장이 1인 법인을 설립하면 세금이 줄어드나요
학원을 1인 법인으로 바꾼다고 세금이 무조건 줄지는 않습니다. 순이익이 일정 수준을 넘어서는 시점부터 법인세율이 소득세율보다 낮아지면서 차이가 나타나기 시작합니다. 반대로 매출이 크지 않은 학원이 법인을 세우면 세무사 비용과 행정 부담만 늘어나는 경우도 많습니다.
"작년에 순이익이 많이 남았는데 법인으로 돌리면 세금을 아낄 수 있나요"라고 묻는 원장이 많습니다. 답은 숫자를 먼저 봐야 나옵니다.
먼저 확인하세요
- 순이익 구간에 따라 법인 전환의 유불리가 갈립니다
- 법인 전환은 세금만이 아니라 자금 인출 방식도 바꿔놓습니다
- 전환 전 2~3년 치 순이익과 자금 사용 계획을 먼저 정리해야 합니다
📊 순이익 구간별로 유불리가 갈립니다
개인 학원은 순이익 전체에 소득세 누진세율이 적용되지만, 법인은 일정 구간까지 낮은 세율이 유지됩니다. 그래서 순이익이 낮은 학원일수록 법인 전환의 이득이 작거나 오히려 손해로 돌아올 수 있습니다.
| 순이익 구간(연간) | 법인 전환 유불리 |
|---|---|
| 낮은 구간 (소규모 1인 학원) | 개인 사업자가 더 유리한 경우가 많음. 법인 유지비용이 세금 절감분보다 큼 |
| 중간 구간 (강사 채용 후 매출 안정기) | 경계선. 정확한 비교 계산이 필요한 구간 |
| 높은 구간 (분원 확장·다점포) | 법인세율이 소득세율보다 낮아 전환 효과가 커짐 |
정확한 경계값은 매년 세율 구간이 바뀔 수 있으므로 관할 세무서나 담당 세무사에게 최근 소득세·법인세 과세표준 구간표를 확인하고 비교하시는 것이 안전합니다.
💰 법인은 세금만 바뀌는 게 아니라 돈을 꺼내는 방식도 바뀝니다
개인 학원은 통장에 남은 돈을 원장이 바로 생활비로 쓸 수 있습니다. 법인은 다릅니다. 법인 명의 계좌에서 개인이 돈을 가져가려면 급여, 배당, 퇴직금 같은 정식 절차를 거쳐야 합니다.
법인 전환 후 자금 인출에서 흔히 생기는 오해
- 법인 계좌 돈을 생활비로 임의 인출하면 가지급금으로 잡혀 추가 세금과 이자 문제가 생길 수 있습니다
- 원장 본인도 급여를 받는 근로자 신분이 되어 4대보험 부담이 새로 생깁니다
- 배당은 연 1회 등 정해진 절차와 세율이 따로 적용됩니다
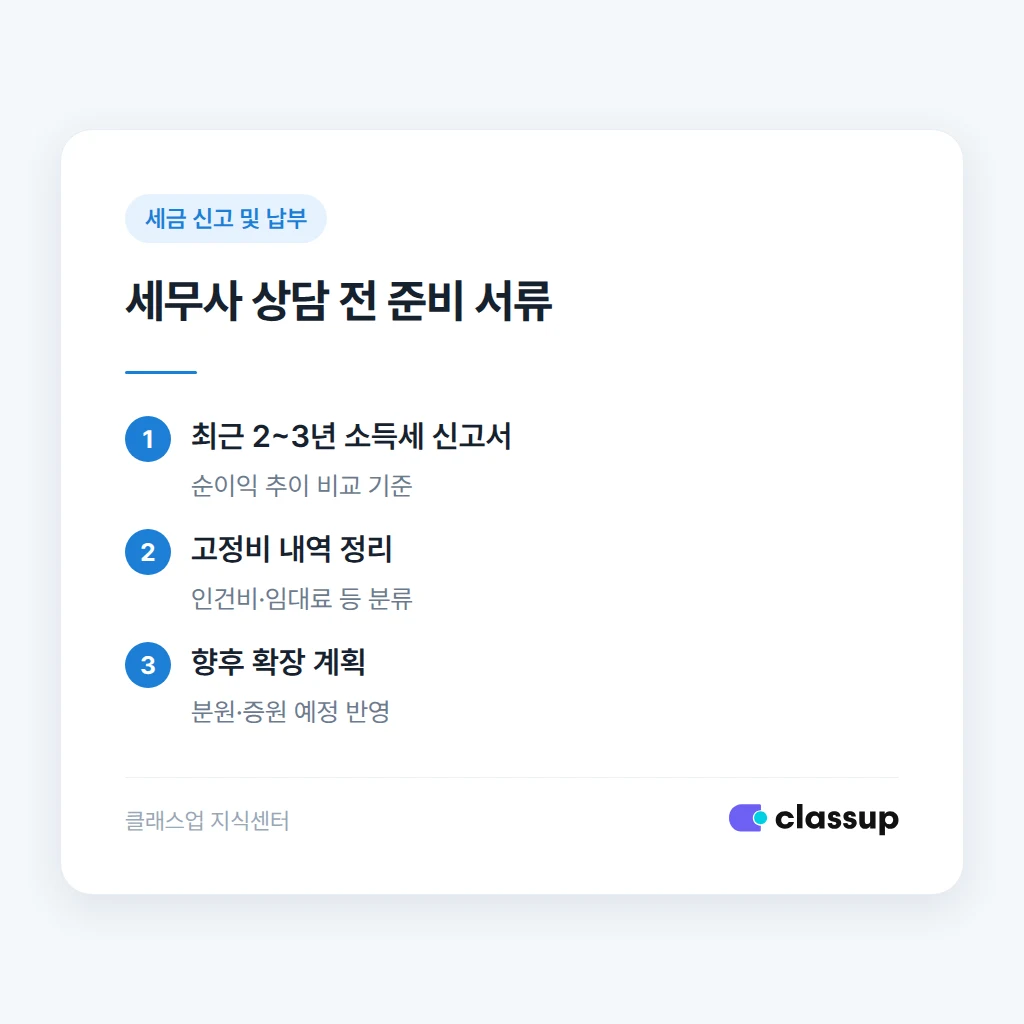
🔍 전환 전에 반드시 확인할 3가지 서류
세무사 상담 전에 원장이 직접 준비해 가면 상담 시간이 절반으로 줄어듭니다. 아래 순서대로 모아두시면 됩니다.
- 최근 2~3년 치 종합소득세 신고서 — 순이익 추이를 비교할 기준이 됩니다
- 강사 인건비·임대료 등 고정비 내역 — 법인 운영비로 넘어갈 항목을 미리 분류합니다
- 향후 1~2년 확장 계획 (분원, 강사 증원 등) — 순이익이 오를 구간을 예측하는 근거가 됩니다
세무사 상담 시 이 문구를 그대로 쓰세요
최근 3년 순이익 자료를 가지고 있습니다. 법인 전환 시 예상 법인세와 제 급여·배당 설계까지 함께 시뮬레이션해주실 수 있을까요.
⚠️ 흔히 틀리는 지점: 세금만 보고 결정하는 경우
"법인이 세율이 낮다더라"는 말만 듣고 전환했다가 설립 비용, 매년 회계·조정 비용, 4대보험 사업주 부담이 늘어나는 걸 놓치는 경우가 많습니다. 실제로는 세금 절감분보다 유지비용이 더 커지는 사례도 적지 않습니다.
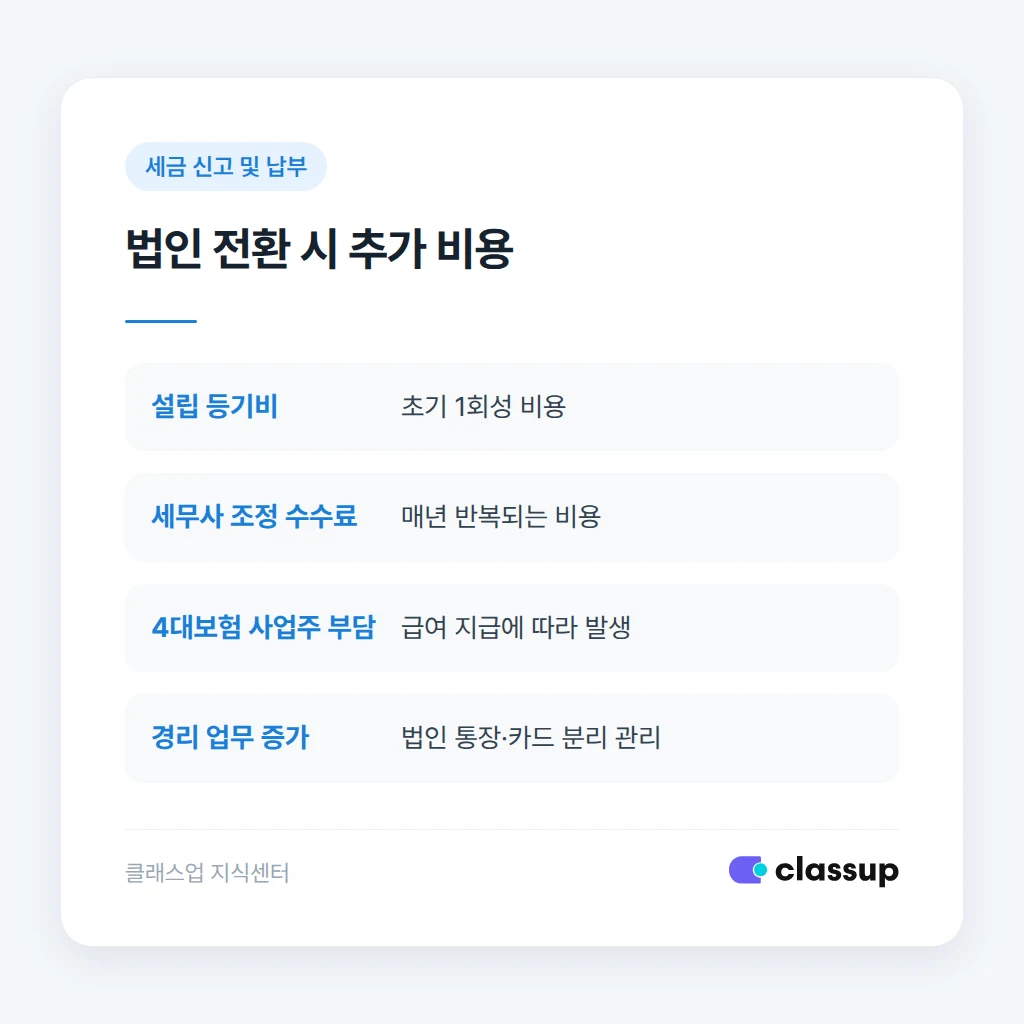
법인 전환 시 추가로 드는 비용
- 설립 등기비, 법인 인감 등 초기 설립 비용
- 매년 외부 회계·법인세 조정 세무사 수수료
- 원장 본인 급여에 대한 4대보험 사업주 부담분
- 법인 통장·카드 분리에 따른 경리 업무 증가
학원 매출과 수납, 강사 인건비 내역이 평소에 정리돼 있으면 이런 비교 작업이 훨씬 빨라집니다. 클래스업으로 월별 매출과 비용 흐름을 관리해두면 세무사에게 넘길 자료를 따로 정리할 필요 없이 바로 보여줄 수 있습니다.
✅ 전환 전 최종 점검 체크리스트
법인 전환 결정 전 꼭 확인하세요
- 최근 2~3년 순이익이 상담받은 세율 경계 구간보다 높은지 확인했는가
- 법인 전환 시 늘어나는 설립·유지 비용을 세금 절감분과 직접 비교했는가
- 전환 후 급여·배당으로 돈을 꺼내는 절차를 미리 이해했는가
- 관할 세무서 또는 세무사에게 최신 과세표준 구간을 확인했는가
- 향후 1~2년 확장 계획까지 반영해 전환 시점을 정했는가


