학원 폐업 후 부가가치세와 종합소득세는 언제까지 신고하나요?
학원을 폐업하면 부가가치세는 폐업일이 속한 달의 다음 달 25일까지, 종합소득세는 폐업 다음 해 5월 1일~5월 31일에 신고하는 것이 원칙입니다. 폐업신고를 했다고 신고 의무가 끝나는 것은 아니며, 두 신고는 서로 기한이 다릅니다.
8월 31일에 마지막 수업을 하고 간판을 내렸는데 9월에 세무서 안내문이 날아오는 경우가 있습니다. 폐업 전 마지막 과세기간의 신고가 남아 있었기 때문입니다. 아래 일정을 달력에 먼저 적어 두시기 바랍니다.
핵심만 먼저
- 부가세(과세 매출이 있는 경우)는 폐업월 다음 달 25일까지 확정신고
- 종합소득세는 폐업해도 다음 해 5월에 폐업 연도 소득을 신고
- 인가 학원의 수강료는 대개 면세이므로, 교재·기타 매출 유무를 먼저 확인
📌 세금별 신고 기한 한눈에 보기
폐업 후 챙길 신고는 크게 세 가지입니다. 기한은 폐업일(사업을 실제로 끝낸 날)을 기준으로 계산합니다.
| 신고 | 기한 | 비고 |
|---|---|---|
| 부가가치세 확정신고 | 폐업월 다음 달 25일 | 과세 매출이 있을 때 |
| 종합소득세 | 다음 해 5월 31일 | 성실신고확인 대상은 6월 30일 |
| 사업장현황신고 | 면세 사업자만 해당 | 폐업 시 기한이 달라지므로 세무서 확인 |
🧾 부가세를 내야 하는 학원인지 먼저 확인하세요
관할 교육지원청에 등록·인가된 학원의 교습 수강료는 보통 부가세가 면세입니다. 다만 교재 판매, 과세 대상 부대 매출이 있었다면 그 부분은 과세로 신고해야 할 수 있습니다.
우리 학원은 어디에 해당하나요?
- 수강료만 받았다: 부가세 신고 대신 면세 사업자 신고(사업장현황신고)를 확인
- 교재·물품 매출도 있었다: 과세분은 부가세 확정신고 필요
- 일부만 과세: 겸영 사업자로 면세·과세 수입금액을 구분해 신고
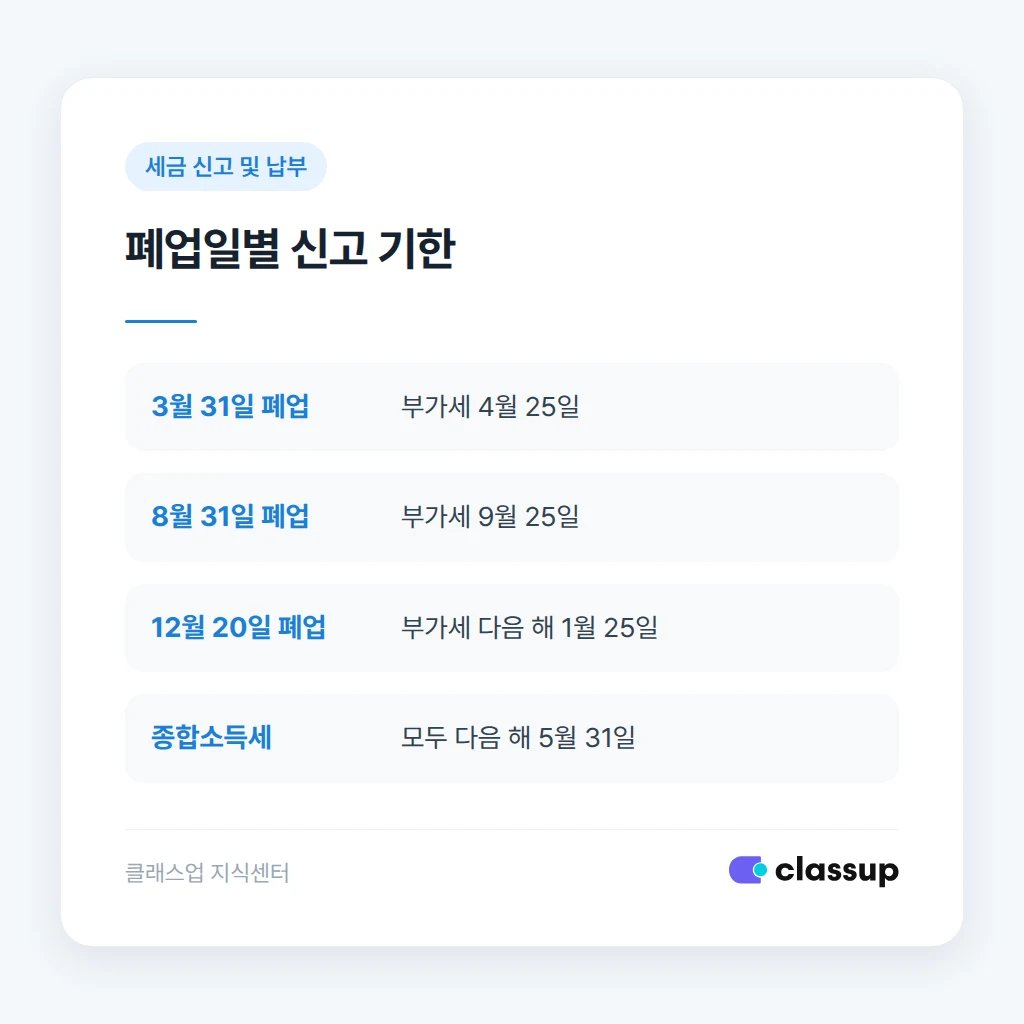
🗓️ 폐업일별 일정표 (날짜로 못박기)
폐업일이 언제냐에 따라 부가세 기한이 해를 넘기기도 합니다. 종합소득세는 폐업월과 관계없이 모두 다음 해 5월입니다.
| 폐업일 | 부가세 신고 기한 | 종합소득세 기한 |
|---|---|---|
| 2026년 3월 31일 | 2026년 4월 25일 | 2027년 5월 31일 |
| 2026년 8월 31일 | 2026년 9월 25일 | 2027년 5월 31일 |
| 2026년 12월 20일 | 2027년 1월 25일 | 2027년 5월 31일 |
⚠️ 흔히 틀리는 지점과 실제로 벌어지는 일
가장 많은 실수는 폐업신고만 하고 신고를 잊는 것입니다. 무신고나 납부 지연에는 가산세가 붙을 수 있습니다.
- 폐업일을 임의로 잡는 경우: 마지막 수업과 환불 정산이 끝난 날과 어긋나면 나중에 소명을 요구받을 수 있습니다.
- 폐업 후 환불·정산 매출을 빠뜨리는 경우: 폐업 연도 소득에 포함되는지 세무사에게 확인하세요.
- 직원 급여 신고를 놓치는 경우: 원천세와 지급명세서도 폐업 시 기한이 있으니 홈택스에서 확인하세요.
💬 세무서·세무사에 그대로 문의하는 문구
학원마다 과세·면세 구성이 달라서 마지막에는 관할 세무서나 담당 세무사 확인이 필요합니다. 아래 문구를 복사해 쓰시면 됩니다.
이렇게 문의하시면 됩니다
안녕하세요. ○○학원 원장입니다. 2026년 ○월 ○일자로 폐업했습니다. 수강료 외에 교재 판매 매출이 있었습니다. 부가세 확정신고 대상 여부와 기한, 면세 수입금액 신고 방법, 2027년 5월 종합소득세 신고 시 필요한 서류를 안내 부탁드립니다.
수납·환불 내역은 신고 전에 월별로 뽑아 두면 편합니다. 클래스업을 쓰셨다면 수납 내역을 내려받아 세무사에게 전달하실 수 있습니다.
✅ 폐업 세금 정리 체크리스트
폐업 후 이 순서로 확인하세요
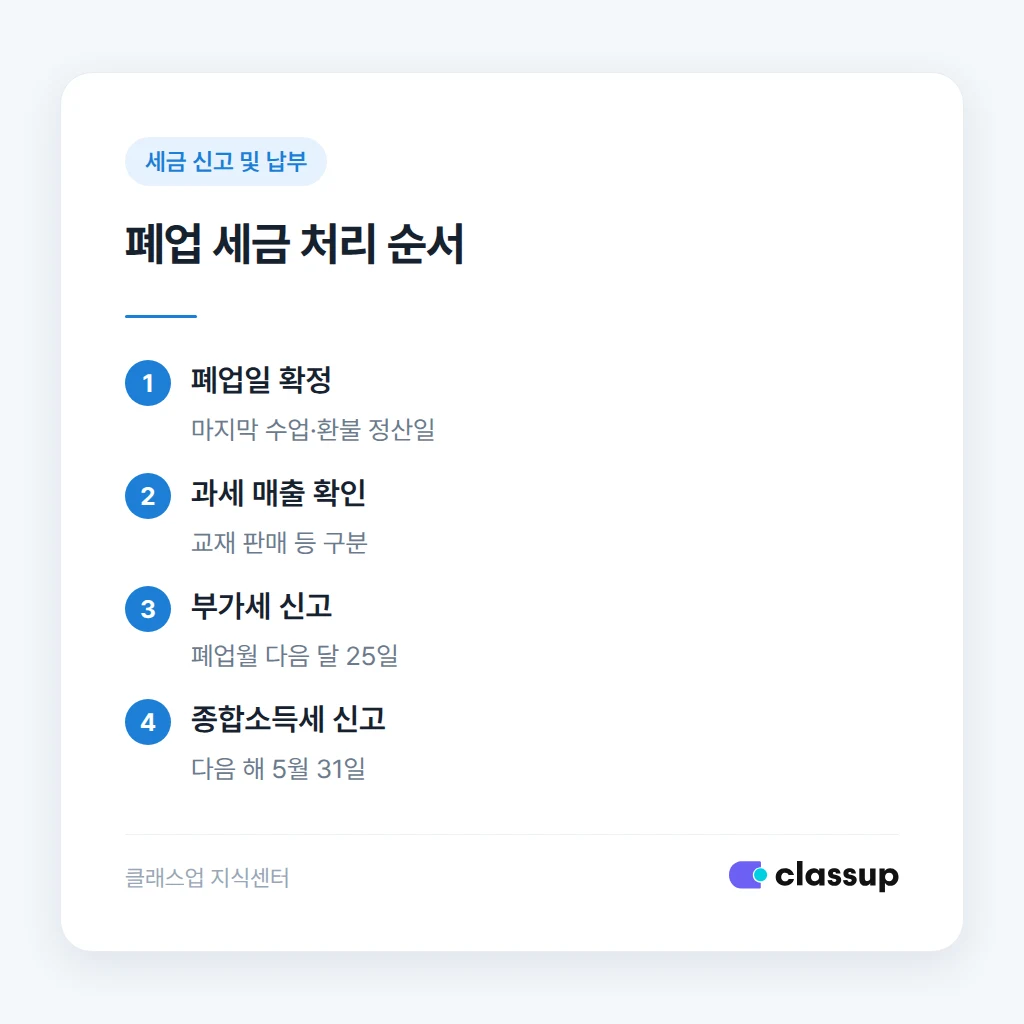
- ☐ 폐업일을 마지막 수업·환불 정산일 기준으로 확정했나요?
- ☐ 교재 등 과세 매출이 있었는지 확인했나요?
- ☐ 부가세 기한(폐업월 다음 달 25일)을 달력에 적었나요?
- ☐ 종합소득세 기한(다음 해 5월 31일)을 적었나요?
- ☐ 원천세·지급명세서 기한을 세무서에 확인했나요?
- ☐ 교육지원청에 학원 폐지 신고도 마쳤나요?


