강사 급여에서 원천징수를 누락하면 어떤 불이익이 있나요?
강사 급여에서 원천징수를 누락하면 3.3%(또는 근로소득 간이세액)를 원장이 대신 물어내야 하고, 여기에 가산세까지 더해져 부담이 두 배 이상으로 늘어납니다. 게다가 강사 본인의 종합소득세 신고에도 문제가 생겨 신뢰 관계까지 흔들립니다. 매달 급여 지급 때 "나중에 정산하면 되지"라고 미뤄뒀다가, 다음 해 5월 종합소득세 신고 시즌에 국세청 안내문을 받고서야 사태를 알게 되는 원장님이 많습니다.
핵심만 먼저
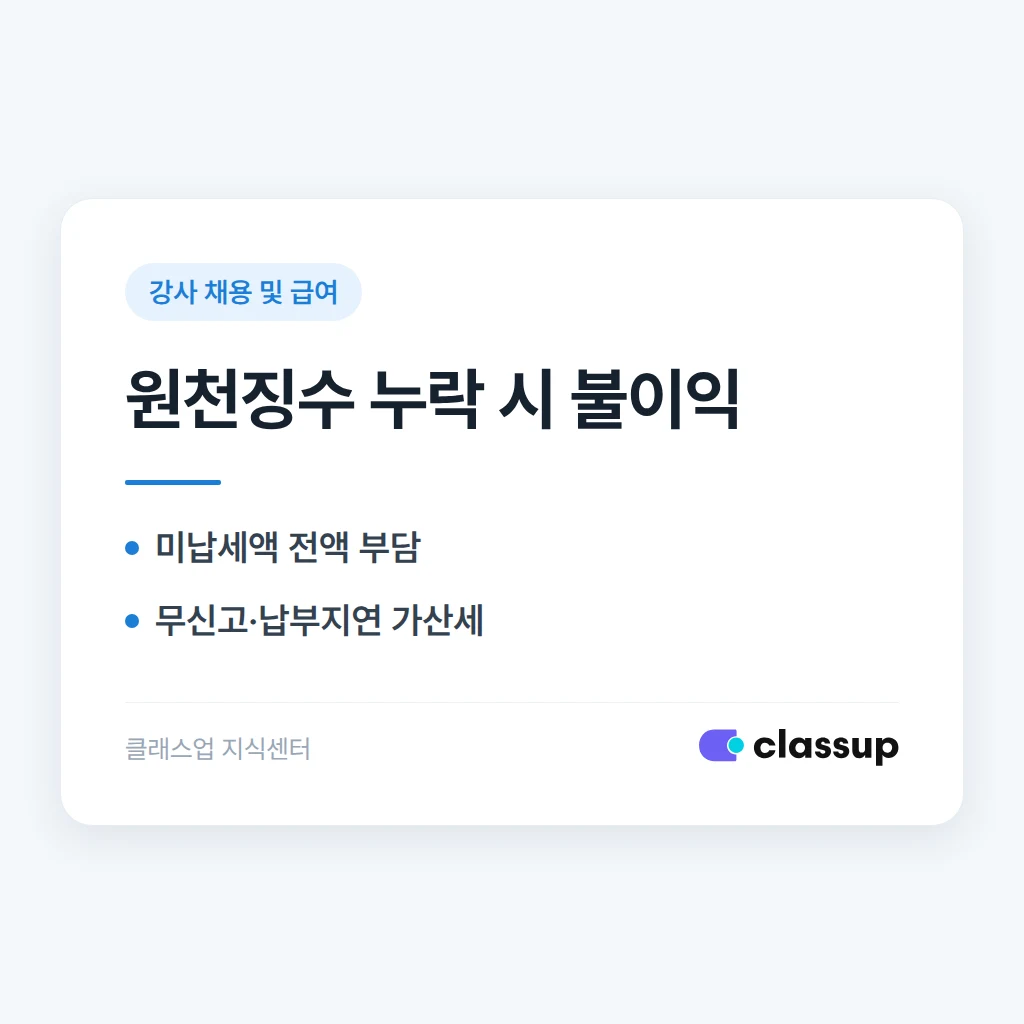
- 원천징수 누락 시 원장이 미납세액 전액을 대신 내야 합니다
- 여기에 가산세(무신고·납부지연)가 별도로 붙습니다
- 강사 계약 형태(3.3% 사업소득 vs 근로소득)에 따라 계산 방식이 다릅니다
💸 원천징수를 놓치면 원장에게 실제로 벌어지는 일
원천징수는 강사가 낼 세금을 원장이 급여에서 미리 떼어 국세청에 대신 내는 절차입니다. 이걸 누락하면 강사가 아니라 원장이 그 세금을 대신 납부할 의무를 지게 됩니다.
국세청은 원천징수 의무자(원장)에게 책임을 묻기 때문에, 강사에게 "당신이 낼 세금이니 알아서 하라"고 말할 수 없습니다.
누락이 확인되면 벌어지는 순서
- 미납세액 — 원래 떼야 했던 원천세 전액을 원장이 납부
- 무신고가산세 — 신고 자체를 안 한 경우 추가 부과
- 납부지연가산세 — 늦게 낸 기간만큼 하루 단위로 누적
- 강사와의 정산 갈등 — 강사 종소세 신고 시 소득 누락 문제로 이어질 수 있음
📋 계약 형태에 따라 원천징수 방식이 완전히 다릅니다
많은 원장님이 놓치는 지점은, 강사가 프리랜서(사업소득)인지 직원(근로소득)인지에 따라 원천징수율과 신고 방법이 다르다는 것입니다. 두 가지를 섞어서 처리하면 누락이 생기기 쉽습니다.
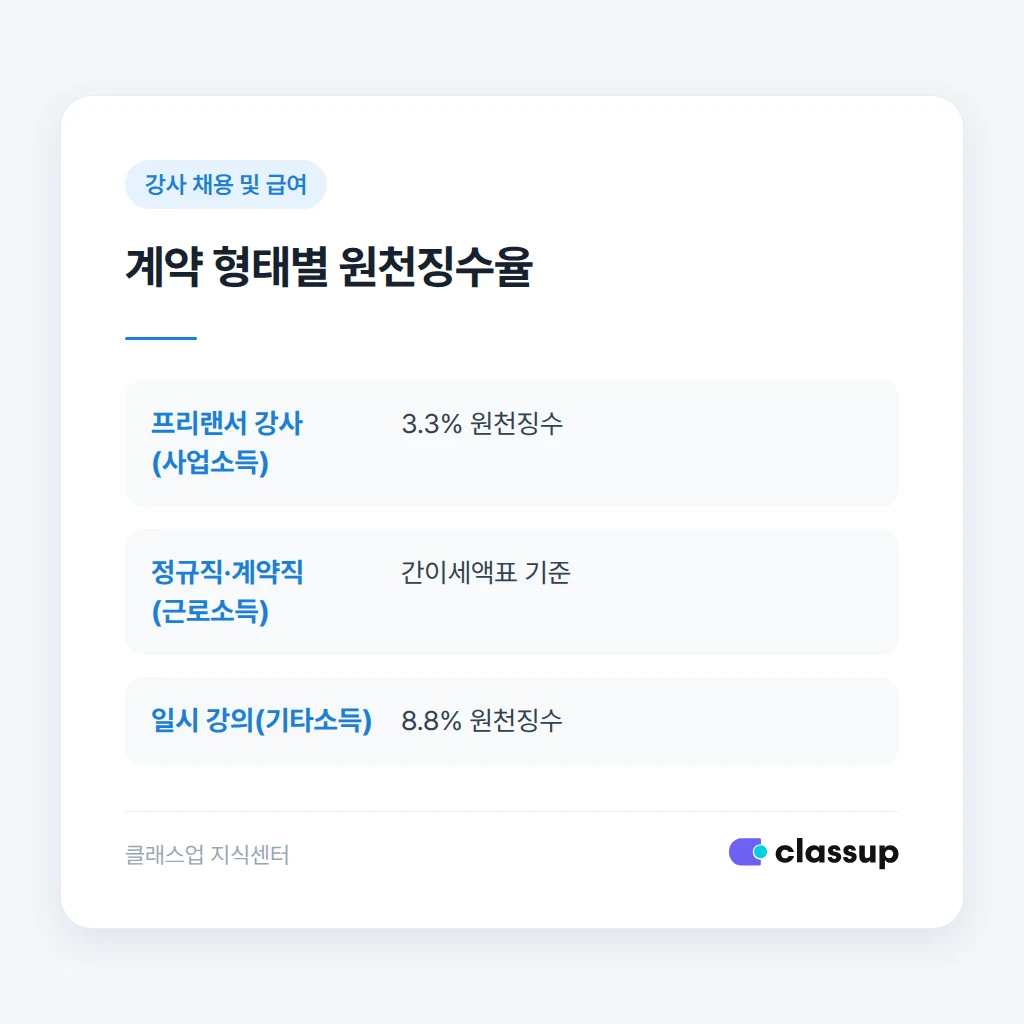
| 구분 | 원천징수율 | 신고 방식 |
|---|---|---|
| 프리랜서 강사 (사업소득) | 3.3% (소득세 3% + 지방세 0.3%) | 매월 원천세 신고, 지급명세서는 다음달 말일까지 |
| 정규직/계약직 강사 (근로소득) | 간이세액표 기준 (급여 구간별) | 매월 원천세 신고 + 연말정산 |
| 일시적 강의 (기타소득) | 8.8% (소득세 8% + 지방세 0.8%) | 지급 시점 원천징수 후 신고 |
🔍 흔히 틀리는 지점, 실제로 이렇게 걸립니다
단순히 "안 뗐다"보다 더 자주 생기는 문제는 일부만 떼거나 늦게 신고하는 경우입니다.
현장에서 자주 발생하는 오류
- 프리랜서 강사를 근로소득으로 착각 — 3.3%가 아닌 간이세액표를 적용해 금액이 틀어짐
- 지급명세서 제출 누락 — 원천세는 냈지만 지급명세서를 안 내서 가산세 별도 부과
- 강사 퇴사 후 정산 지연 — 마지막 달 급여에서 원천징수를 빼먹고 그대로 지급
- 여러 학원에서 동시 강의하는 강사 — 종소세 신고 시 소득 합산 누락으로 강사가 추징당함
📅 신고 기한을 놓쳤을 때 지금 해야 할 일
이미 누락한 달이 있다면 방치할수록 가산세가 커집니다. 발견 즉시 자진 신고하는 것이 가산세를 줄이는 유일한 방법입니다.
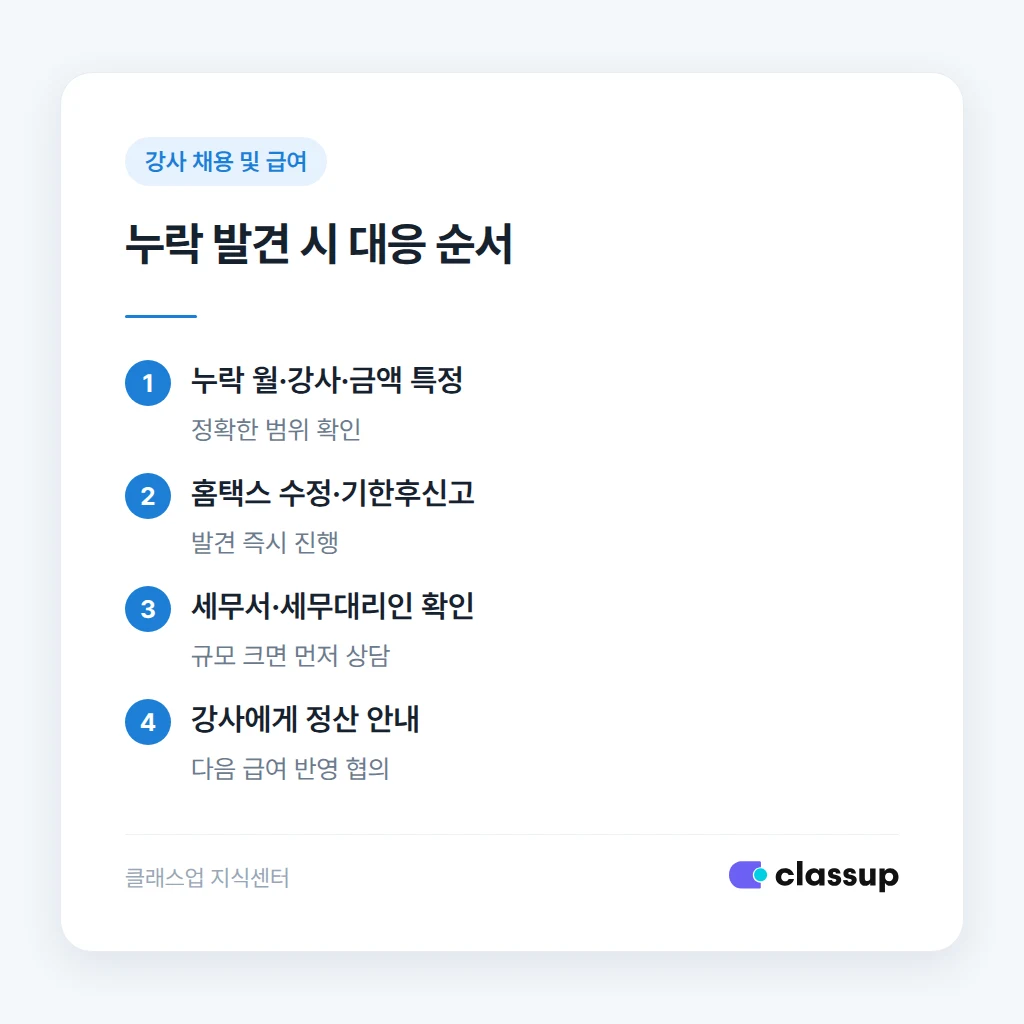
- 누락된 월과 대상 강사, 지급 금액을 정확히 특정합니다.
- 홈택스에서 원천세 수정신고 또는 기한후신고를 진행합니다.
- 가산세 규모가 크거나 여러 달이 걸려 있다면 관할 세무서 또는 세무대리인에게 먼저 확인합니다.
- 해당 강사에게 상황을 안내하고, 필요 시 3.3%에 해당하는 금액을 다음 급여에서 조정할지 원장이 부담할지 협의합니다.
강사에게 안내할 때 이렇게 보내시면 됩니다
안녕하세요, 선생님. 확인해보니 지난달 강사료에서 원천징수(3.3%)가 반영되지 않아 이번 달 급여에서 소급 정산할 예정입니다. 정산 내역은 급여 지급 전에 다시 안내드리겠습니다. 궁금하신 점 있으시면 편하게 말씀해 주세요.
학원 관리 프로그램인 클래스업을 쓰면 강사별 계약 형태를 등록해두고 급여 계산 시 원천징수율이 자동으로 적용되기 때문에, 이런 계산 착오나 누락을 줄이는 데 도움이 됩니다.
✅ 원천징수, 이것만 확인하면 됩니다
매달 급여 지급 전 체크리스트
- 강사 계약 형태(프리랜서/근로/기타소득)를 정확히 구분했는가
- 계약 형태에 맞는 원천징수율(3.3% / 간이세액표 / 8.8%)을 적용했는가
- 원천세 신고와 지급명세서 제출을 모두 마쳤는가
- 퇴사·계약 종료 강사의 마지막 급여도 빠짐없이 반영했는가
- 누락이 발견되면 지연 없이 수정·기한후신고를 진행했는가
- 확실하지 않은 사항은 관할 세무서나 세무대리인에게 확인했는가


